VerizonがYahooを買収

昨年の$44億ドルでのAOLの買収に続き、Verizonは$48億でYahooを買収した。YahooはVerizonのEVP、Marni Waldenの下で、AOLと統合される。AOLは政治、テクノロジー、娯楽系のコンテンツに強く、Yahooはスポーツ、経済、社会系のニュースで知られており、重複は少ない。AOLとYahooを合わせた広告売上はGoogle、Facebookに続き、ウェブ媒体では第3位になる。YahooのBrightroll広告プラットフォーム、Flurryモバイルアプリの利用分析サービス、Gemini広告ソリューション等は、AOLのプログラマティック広告プラットフォームのAOL Oneを補足する事が出来る。

コンテンツ分野への参入を狙ってきたVerizonにはAOLとYahooは良い買収である。Verizonは特にスポーツに力を入れており、以前からモバイル環境でのスーパーボウルの配信に関してはNFLと独占契約をしている。また、そのモバイル向けOTTサービスのGo90ではNFL、NBAとの契約があり、スポーツに強いYahooを得るメリットは大きい。

しかし、コンテンツを配信するプラットフォーム(アプリ)としてGo90、AOL、Yahooの3つのブランドをいかに使い分けて行くかは課題である。最大の課題はニューヨークベースのAOLとシリコンバレーベースのYahooの統合である。同じ時代のウェブ系の会社であっても東部と西部の会社ではカルチャーが異なり、1つに束ねていく事は容易では無いであろう。
Time WarnerがHuluに投資

Turner、CNN、HBO等の多チャネルネットワークを持つTime WarnerはHuluの10%を5.83億で購入した。Huluの残りの90%はDisney、Comcast、Foxがそれぞれ30%づつ持つ。Time WarnerはこれまでTV Everywhereの大きな支持者で、HBO Goで最初にTVEを始めた会社であった。しかし、TVEの普及は鈍く、Time WarnerはSVODに路線を変更し始めている。すでにHBOのSVOD版のHBO Nowを始めており、秋には名画ファン向けのFilmStruckを開始する予定である。Time WarnerはHBO Nowの加入者は80万に達したと発表している。HBO Nowは最近、ラテンアメリカにも進出している。

Time WarnerはTNT、TBS、CNN、Cartoon Network等のコンテンツをオンデマンドだけでなく、ライブ配信をする権利もHuluに渡している。HuluはOTTベースの多チャネルサービスを開始の予定であり、Disney、Fox、NBCUniversal、それにTime WarnerのTVネットワークのライブ配信権を得る事は大きな意味を持つ。

放送波の競売は8月16日開始

放送局は返上する放送周波数帯域の競売は8月16日に開始する。99の会社が競売に登録したが、前払金を払い、参加する事が出来る会社はAT&T、Verizon、Comcast、Dish、T-Mobile等の大手を含んだ62社となった。すでに終了したリバースオークションでは放送局が126 MHzを返上する金額は$864億と決まっている。これに競売の経費、それに競売後の再編成コストを加えた約$880億が最低競売総額になる。26 MHzはガードバンドに使われるので、実際に競売される帯域は100 MHzである。2015年に行われたAWS-3の競売では約50 MHzが$450億で売れたので法外な金額ではない。しかし、通信業界で100 MHzもの周波数帯域の必要性は高くなく、最低額は$880億に満たないとの予想もある。競売総額が$880億に達しない場合は、返上帯域を114MHzに下げ、再度リバースオークションとフォワード・オークションが行われる。

ビデオの小売が増える

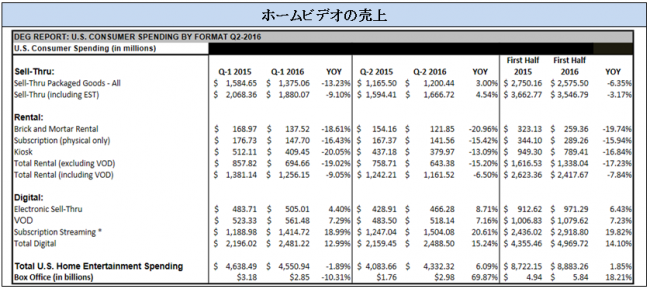
ディスク媒体の小売は減少を続けてきた。電子販売は増えているが、ディスクの減少を補うことは出来ず、ビデオの小売全体が下がっていた。2016年Q1のディスク小売額は$13.8億で前年同期の$15.8億から13.2%減少をした。電子販売は$4.8億から$5億に増えたが、ビデオ販売は全体でマイナス9.1%であった。しかし、Q2ではディスクの売上は前年同期から3%、電子販売も8.7%増えた。全体では$16.7億になり、前年同期の15.9%から4.5%の成長となった。

2016-08-05 11_16_22-Compass1608 - Microsoft Word non-commercial use
DEG: The Digital Entertainment Group

世帯の22%は多チャネルサービス未加入

調査会社のGfKが3,009世帯を対象に行なった調査によると、多チャネルサービスへの加入率は78%であった。未加入の22%の内、12%は過去に多チャネルサービスに加入していた事があり9コードカッター)、10%は一度も加入した事が無い。一般に多チャンネルサービス加入率は85%程度と言われているが、これはテレビ世帯をベースにした物で、全世帯で見ると多チャンネルサービスへの加入は80%程度である。GfKによるとSVODへの加入率は全体では36%であるのに対して、コードカッターでは47%であった。多チャネルサービスに加入した事が無い世帯でのSVOD加入率は30%と低い。これは収入と大きな関係がある。平均収入は全体では$65,000、コードカッターが$59,000であったのに対して多チャネルサービスに加入した事のない世帯は$47,000であった。