OTTビデオと広告

2016年前半におけるインターネット広告は前年比で19.5%の成長をし、$327億に達した。2016年全体では放送広告(地上波と多チャンネルサービス)を超える事が確実である。しかし、ビデオ広告がインターネット広告に占める割合は7%でしかなく、構成比として増えていない。OTTビデオの視聴は大きな成長をしているが、ビデオ広告は増えていない。

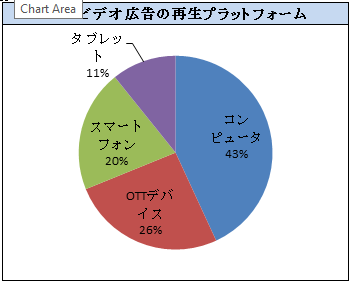
FreewheelのVideo Monetization Report Q3 2016によるとビデオ広告が再生されているデバイスとしてはコンピュータが最も多く、43%となっている(Freewheelのレポートには多チャンネルサービスのVODが含まれているが、それを除いた数字)。しかし、Ooyalaの統計によるとQ3で視聴されたOTTビデオの52%はスマートフォンとタブレット(モバイルデバイス)上で再生されている。また、Nielsenの統計ではOTTビデオ視聴時間の61%はOTTデバイス(コネクテッドTV)で行われている。
2017-01-11 13_14_06-Compass1701 - Microsoft Word non-commercial use
Freewheel

4Kは失敗か?

調査会社のIHSはUHD(4K)は3D TVの様に殆ど使われない機能になってしまう可能性があるとの分析レポートを出した。報告書によるとUHDコンテンツ提供は遅く、まだ400本程度のタイトルしかなく、その殆どはHDからのアップコンである。タイトルの半分はParamountとSonyの2つのスタジオからなので、偏っている。配信事業者としては4K専門のUltraflixが最大で229タイトルを提供しているが、殆どはアップコンで、無名なタイトルも多い。4K Blu-rayの提供が始まっているが、まだ30程度のタイトルしか無い。このコンテンツ無しの状況が続くと、4Kは3Dと同じ運命をたどることになる。

放送帯域競売は第3ラウンドも不成立

アメリカ政府は放送事業者から周波数帯域を買い上げ、それを通信事業者に競売する。しかし、第1ラウンド(競売対象126 MHz)、第2ラウンド(114 MHz)、そして第3ラウンド(108 MHz)でも、競売額が売り手(放送事業者)が求める金額に達する事は無く、不成立に終わっている。第3ラウンドの最低販売額は$403億であったが、競売での総額は$197億と半分以下であった。第4ラウンドは対象を84 MHzに下げて行われる。第4ラウンドのリバース・オークションは1月13日頃にに終了し、19日にフォワード・オークションが開始の予定である。

Netflixは維持出来ないモデルか?

調査コンサルティング会社のOvumはNetflixのビジネスモデルは多額なコンテンツ予算が基礎になっており、維持可能なビジネスモデルではないとの見解を発表した。Ovumは現在のコンテンツ制作コストを維持するのに必要な加入者の増加は維持出来る物ではないと言っている。Netflixは30本に近いオリジナルドラマを制作しており、その為に債権で$10億を集めている。

これに対してNetflixのChief Content OfficeのTed Sarandosは、オリジナルコンテンツのすべてが高価なドラマでは無く、リアリティー、特にコンテスト番組は興味深いジャンルだと語っている。NetflixはSylvester Stalloneがプロディースするコンテスト番組の「Ultimate Beastmaster」制作を発表している。番組はアメリカだけでなく、アジア、南米、欧州等からの競技者、解説者を使い、世界的にアピールする番組とする事を狙っている。Sarandos氏はスポーツ番組の可能性もあると発言している。NFL、MLB、NBA等の試合はどのチームが勝つかに対する興味が主体で、リアルタイム視聴が主体であり、Netflixのオンデマンド配信には適さない。しかし、NBCの「American Ninja Warrior」(2009年から続いているサスケのアメリカ版)の様にライブ放送でも無く、過去の競技をYouTube等で見る人も多い番組もある。Sarandos氏はNetflixとしては既存のスポーツの配信には関心は無いが、新たなスポーツのリーグを作る事は興味あると言っている。

ウェアラブル市場の成長は3.1%

スマートウオッチ等のウェアラブル製品は大きな話題になったが、売上が停滞している。スマートウオッチのパイオニア的なPebble社は破綻し、Fitbitがその資産を買った。しかし、フィットネス・トラッカーのFitbit自体も売上に陰りが見えている。Apple Watchの売上も大きくと減っている。調査会社のIDCによると第3四半期のウェアラブル市場の成長率は前年同期比で3.1%とで、第1四半期の67%、第2四半期の26%から大きく減っている。

ウェアラブル製品の出荷台数(100万台)

ベンダー

2016年Q3

2015年Q3

前年同期比
成長率

出荷台数

シェア

出荷台数

シェア

Fitbit

5.3

23.0%

4.8

21.4%

11.0%

Xiaomi

3.8

16.5%

3.7

16.4%

4.0%

Garmin

1.3

5.7%

1.2

5.3%

12.2%

Apple

1.1

4.9%

3.9

17.5%

-71.0%

Samsung

1.0

4.5%

0.5

2.4%

89.9%

その他

10.4

45.3%

8.3

37.0%

26.1%

合計

23.0

100%

22.3%

100%

3.1%

IDC