Deutsche Telecomが提供しているIPTVサービス、T-Home Entertainの加入者数は2007年末で116,000に達した。同社は2008年末までに500,000世帯を目指している。現在、T-Homeは27都市で、HD放送が可能なVDSLでサービスを提供し、750都市でADSL 2+でサービスを提供している。
OCAP対DCR Plus
2007年7月からケーブルTV事業者がレンタル提供するSTBにCASを内蔵する事が禁止された。ケーブルTV事業者はCASを現在はPCMCIAカードとして提供しており,いずれはソフトウェアとしてダウンロード可能なDCAS(Downloadable CAS)に移行する予定である。このCAS内蔵禁止の規制はケーブルTV事業者に対してサービスとハードウェア(STB)の切り離しを求める政策の一環である。
1968年にAT&Tが電話加入者に対して電話機のレンタルを義務化する事を禁止したカーターフォン裁定の様に,視聴者が自由にSTB(あるいはSTB内蔵のTV等)を購入する事を可能にする政策であり,1998年の通信法で決められた。DCASを別途提供する事で,デジタルケーブルTVのチューナの標準規格を可能にし,DVR,TV等にデジタルケーブルチューナを内蔵した製品を家電ベンダーが提供する事を可能にする。これら製品はDCR(Digital Cable Ready)と呼ばれる。
このCASの切り離し規制により,家電ベンダーが提供するDCR製品の普及が始まっているか? その答えはNOである。ケーブルTV事業者が提供する様々なサービスに対応する事が可能なDCR製品はまだ提供されていない状態である。現在のDCRはケーブルチャンネルを受信する事は出来るが,EPG,VOD等の双方向アプリケーションを受けることが出来ない。
CASの切り離しはハードウェアの互換性でしかない。ケーブルTV事業者が提供するEPG,VOD等のサービスに対応するにはソフトウェア上の標準規格も必要となる。このソフトウェア・レベルの規格としてケーブルTV事業者はOCAP(OpenCable Application Platform)と呼べれるミドルウェアを開発し,それを標準規格化する事を求めている。しかし,家電ベンダーの殆どはこのOCAPを標準規格として採用する事に反対を続けている。家電ベンダーはOCAPは高度なプロセッサーを必要とする規格で,DCR製品を不必要に高くすると言っている。家電ベンダーが本当に恐れているのはOCAPがさらなる力をケーブルTV事業者に与える事である。OCAPは汎用性の高いミドルウェアであり,ケーブルTV事業者がOCAPベースのソフトウェアを提供していくことで,STB,あるいはDCRに様々な新しい機能を加えて行くことが出来る。家電ベンダーはインターネット等を使って,TVに新しい双方向機能を加え,新たな収入にしようとしているが,OCAP対応のDCRでは付加価値機能はケーブルTV事業者が加え,それで儲ける事が出来てしまう。家電ベンダーが売る,DCRまでもケーブルTV事業者がコントロールすれば,家電ベンダーがTVに付加価値を付け,新たな収入を作り出す夢も消えてしまう。
ケーブルTV事業者はSTBの標準規格としてハードウェア規格のOpenCableに続き,家電ベンダーにミドルウェアのOCAPも採用させる事をFCCに対して求めている。これに対して,家電ベンダーを代表するCEA(Consumer Electronic Association)は,OCAPではなく,DCR Plusと呼ばれるプロトコルを押している。DCR PlusはOCAPの様な汎用のミドルウェアではなく,EPG,VOD,SDV(Switched Digital Video)等の現在使われ始めている双方向サービスだけに対応する為のプロトコルであり,低コストでTV等に組み込むことが可能である。しかし,DCR PlusはOCAPのサブセットでは無いので,実現するにはケーブルTV事業者はヘッドエンドを新たにDCR Plus対応にする必要がある。
ケーブルTV事業者は当然,DCR Plusには反対である。DCR Plusは現在提供しているVOD等のサービスには対応出来るが,電話着信番号のTV画面表示,双方向番組/CM,ゲーム等のアプリケーションには対応出来なく,ケーブルTVの機能を現在のままでストップさせる事になってしまう。DCR Plusは将来性の無い規格であり,これを標準規格とする事は今後の革新を無くしてしまうとFCCに訴えている。
ケーブルTV事業者と家電ベンダー間の歩み寄りは無く,この決着はFCCが付けなければならない事になり始めている。これは2008年にFCCが行う大きな決定の1つになる。マーチン会長はどちらを支持するかははっきりさせていないが,これまでの動きを見るとマーチン会長はケーブルTV事業者嫌いで,CEAのDCR Plusを支持する可能性が高い。しかし,マーチン会長一人の決定では無く,残り4人の委員の支持が必要になる。先月の70/70ルールにおいて,マーチン会長は他のFCC委員のサポートを失っている事が明らかになっており,OCAP,あるいはDCR Plusが採用されるかは全く予期出来ない状況である。
なお,OCAPに関しては意味不明の略語と評判が良くなく,これを開発したCableLabsはOCAPの名称を辞め,Tru2Wayとする事でイメージチェンジを行おうとしている。
MSOとDBS: VODとHDによる戦い
DBS(デジタル衛星)事業者が1990年代に登場して以来,DBSとケーブルTVは多チャンネルサービスの加入者をめぐる激しい戦いをしてきた。デジタルサービスによる豊富なチャンネル数を武器にケーブルTVの加入者を奪ってきたDBSに対して,ケーブルTV事業者はそのネットワークをアップグレードし,デジタルサービスを開始すると共に,ケーブルモデムによるブロードバンドサービスに力を入れ,DBSに対抗してきた。
100チャンネル以上のサービスは当たり前になり,DBS事業者とケーブルTV事業者はそれぞれ次の武器を選んだ。DBS事業者の選んだ武器はHDで,ケーブルTVより先により多くのHDチャンネルを提供する戦略を取った。DirecTVは新たに4つの衛星を打ち上げ,1500以上のローカルチャンネル,150以上の全米ネットワークをHDで放送する容量を確保する事を目的に2005年から衛星を打ち上げ始め,2007年11月には72の全米ネットワークをHDで放送開始した。Dish NetworkによるHDへの投資は遙かに少ないが,2005年にCablevisionが開始したHD専用のDBSサービスのVoomの衛星とそのサービスを買収し,DirecTVより早く,HDサービスを開始している。
これに対して,ケーブルTV事業者はDBS事業者の提供出来ない,双方向サービス,特にVODをその武器にする戦略を選んだ。限りある帯域と予算をVODに回すことは,HDへの対応を送らせることになるが,ケーブルTV事業者はHDコンテンツより,見たい物を見たいときに選べるVODのアピールがより高いと考えた。
どちらの戦略が功を奏しているか? VODの利用は大きくと伸びている。Comcastの発表では2007年9月の時点で,1万のタイトルを提供し,2.52億回の視聴があった。しかし,加入者の増加には大した影響は内容で,Comcastは2007年第3四半期に6.5万世帯の加入者を失っている。Comcastだけでなく,Time Warner Cableは8.3万,Cablevisionは1.6万,Charterは4万と,ケーブルTV事業者の加入世帯数は軒並みにダウンした。
|
ComcastのVOD利用数 |
||
|
月 |
タイトル数 |
利用回数 |
| 2004年7月 |
1,700 |
52,000,000 |
| 2005年7月 |
3,800 |
127,000,000 |
| 2006年7月 |
8,000 |
180,000,000 |
| 2007年9月 |
10,000 |
252,000,000 |
Comcast
これに対して,2007年第3四半期にはDirecTVは加入者数を24万,Dish Networkは11万増やした。HDTVの売上げは急成長しており,PricewaterhouseCoopersによると2007年にはHDTVの普及世帯数は2500万に達した。HDTVを購入した世帯は,HDのコンテンツを求め,HDのチャンネル数が多いDBSサービスに乗り換えている様である。
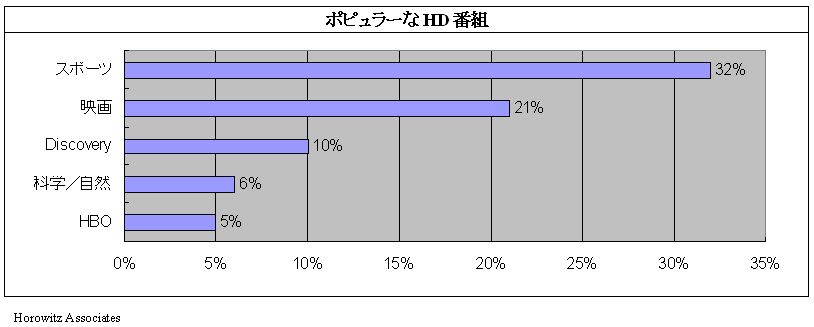
VODは魅力的なサービスであり,HDのコンテンツもあるが,使ってみないとその魅力が分からない問題がある。これに対して,HDはちょっと見ただけで,画質の良さは分かり,HDのチャンネル数を比べると,DBSが多く,優位に立っている。
しかし,これで決着がついた訳ではない。ケーブルTV事業者はSDV(Switched Digital Video)等で帯域の利用効率を高め,HDチャンネルを増やそうとしている。ケーブルTV事業者がHDより,VODを優先した事は短期的には失敗であったかも知れないが,VODが失敗している訳ではない。DVRの誕生から普及までかなりの時間がかかったように,VODの魅力が浸透するに時間がかかっているが,オンデマンド性,双方向性は今後,重要になっていく。DBS事業者はこの脅威にどう対抗するかの答えをまだ出していない。さらに,DBS事業者とケーブルTV事業者で見ると,HD,あるいはVODのどちらかの選択になるが,電話事業者はすでにVOD,HDの両方を提供するサービスを提供し始めており,電話事業者のビデオサービスの提供地域が増える事で,彼らのインパクトも増していく。
700 MHz帯域競売
FCCは2008年1月28日から開始する700 MHz帯域の競売への参加を申し込んだ会社のリストを発表した。FCCは265件の申請があり,その内,96を受付し,170は不完全として1月4日までに再申請する様に返事したと発表した。予想通りにAT&T,Verizon,Google,Qualcommが参加の申請をした(AT&T,Verizon共に未完全のリストに入っている)。その他著名な所では,マイクロソフト設立者のPaul AllenのVulcan Capital(Charter Cableの持ち主),EchoStar(申請はFrontier Wirelessと言う別会社),Cablevision,Cox,Advance/Newhouse等が申請をした。参加をしていない大手会社としてはComcast,Time Warner,Sprint Nextel,DirecTV,Clearwireがある。
DTVクーポンの支給は2月17日開始
National Telecommunications & Information Administration(NTIA)は,デジタル放送をアナログTVからも視聴可能にするDTVコンバーターの購入支援のクーポンの申し込み受付を2008年1月1日からそのウェブサイトと電話で開始した。クーポン自体の支給は2月17日から行う。クーポンを受け付ける事業としては14,000店舗が登録されており,2月17日からクーポンの取り扱いを開始する。NTIAは申し込みの受付を開始した48時間で85万件の申し込みがあったと発表している。また,NTIAはこのクーポンプログラムの名称を「TV Converter Box Coupon Program」と変えている。これは,NTIAが行ったフォーカス・グループの結果,「DTV」の意味が分からない人が多く,単にTVとした方が良いとの結論になったからである。
Cable & Telecommunications Association for Marketing(CTAM)が行った調査ではTV視聴者の47%はアナログ停波がいつだか知らず,50%はその対応としてどこに連絡をするべきかも知っていない。しかし,同時のDTVの普及も進んでいる。CEAの発表では2007年末で,DTVの世帯普及率は50%を越えたと発表した。CEAは2008年にはDTVの売上げ台数は17%増え,売上げは13%増えるとの予想をしている。