
DisneyはEpic Gamesに$15億の投資を行い、共同でDisneyのコンテンツとキャラクターをFortniteを開発する。Disney、Pixar、Marvel、Star Wars、それにAvatarのIPを使ったFortniteのゲームをプレイするだけでなく、利用者はUnreal Engineを使い独自のストーリー、あるいはゲームを作り、シェアすることも出来る。Epicは2017年にDisneyのAcceleratorプログラムに参加している。Disneyは1988年にDisney Interactive Studiosを作り、ゲーム制作に参入したが、2016年に撤退している。
NBCUがPluto TVと契約
DisneyのHuluにはDisney以外のネットワーク事業者のコンテンツがあるが、それ以外では、大手ネットワーク同士のストリーミング契約は少なかった。しかし、Netflix、Amazon等と競争するにはネットワーク同士での協力も必要であり、Warner Bros. Discovery、Foxはスポーツ配信での協力を発表した。NBCUniversalとParamount Globalの統合もニュースになっている中、NBCUはPluto TVとコンテンツ提供の契約を結んだ。NBCUはParamount GlobalのPluto TVのチャンネルとして、リアリティーショー、スポーツ、ドラマ系のチャンネルを提供する以外、NBCUが所有するNBC局とスペイン語ネットワークのTelemundo局のローカルニュースチャンネルも提供する。
Channel MasterがATSC 3.0チューナ販売
地上波受信向けのアンテナを販売しているChannel MasterはZinwellのATSC 3.0対応の外付けチューナーを$149で販売開始した。これまで販売されている、外付けチューナーの多くは、ビデオをWiFiで再送信し、スマートTV、スマートフォン等で視聴する製品だが、Zinwell NextGen TV BoxはHDMIで既存のテレビに直接に接続する。
CharterがComcastを抜く
Charter Communicationsは2022年のQ4にComcastを抜き、最大のブロードバンド事業者になり、2023年Q4には多チャンネルサービスでもComcastを追い抜いた。ComcastのケーブルTV加入者は39万アカウント減り、1411万になった。Charterのロスは26万で、1412万アカウントになり、1万アカウントでトップ事業者になった。Chaterのブロードバンドの成長がComcastを上回り、ケーブルTVでのロスが少なかった理由はComcastの積極的なビルドアウトである。Charterは政府のルーラル地域のブロードバンドの普及向けの補助金を使い、ビルドアウトを続けている。
しかし、CharterのQ4のブロードバンド加入者数のロスは6万アカウントで、Comcastの倍であった。Chaterのブロードバンド加入者が減ったのは、VerizonとT-Mobileの5Gを使った固定無線アクセスに加入者を奪われているからである。固定無線アクセスの加入者数はQ4に93万増え、785アカウントになっている。
既存系の多チャンネルサービスへの加入者は140万アカウント減り、vMVPDは88万アカウント増え、全体では53万件のマイナスとなった。2024年末での総アカウント数は7,156万で、前年から10.7%の減少となった。ブロードバンド加入者は81万アカウント増え、前年からの成長は3.9%であった。有線ブロードバンド加入者は12万アカウントの減少であったが、無線ブロードバンドが93万アカウント増えた。
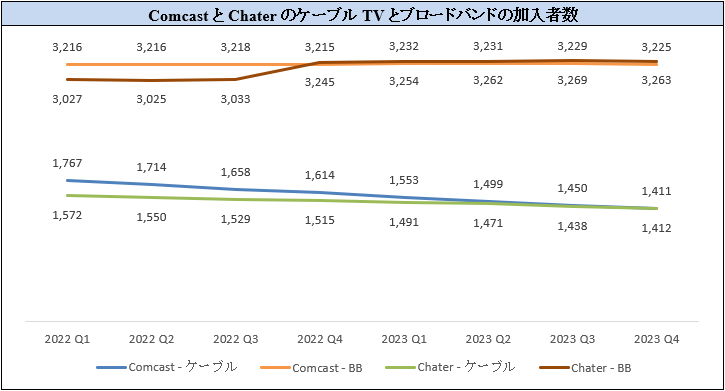
ComcastとChater
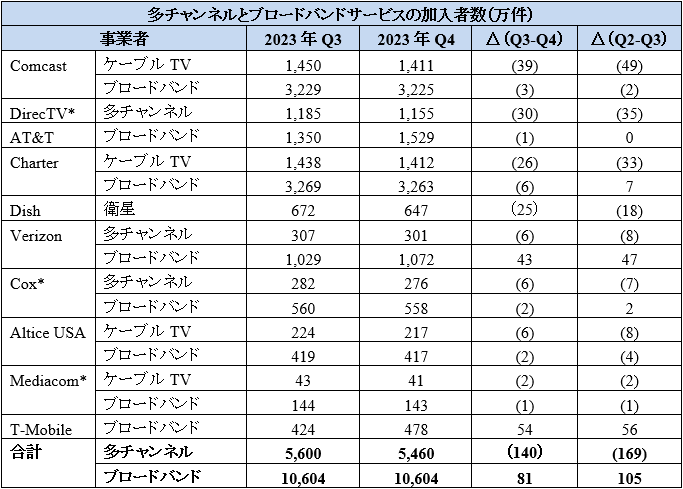
各社(DirecTV、CoxとMediacomは推定)
vMVPDではYouTube TVが800万世帯に達した。YouTube TVがDish Network(DishとSling TV合計)に近づいており、追い抜けば多チャンネルサービスで4位になる。
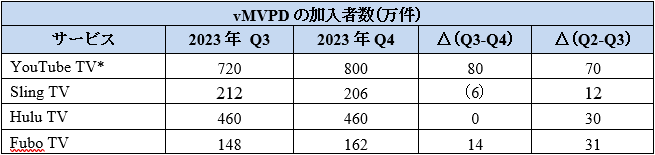
各社(* YouTube TVのQ3は推定)
DisneyとWBDの加入者が減る
NetflixのQ4のアメリカとカナダでの加入者増加数は前期の175万人を超える281万人で、加入者数は8000万人を超えた。世界では1313万人の増加があり、2.6億人になった。Netflixを追いかけているDisney+は、アメリカとカナダで40万人を失い、世界でも70万人を失った。DisneyのHulu、ESPN+の加入者も80万人減ったが。Hulu加入者は120万人増えた。Warner Bros. DiscoveryのMaxとDiscovery+の加入者もアメリカとカナダでは60万人減ったが、世界では260万人の増加があった。PeacockとParamount+はそれぞれ300万人と450万人の増加があった。
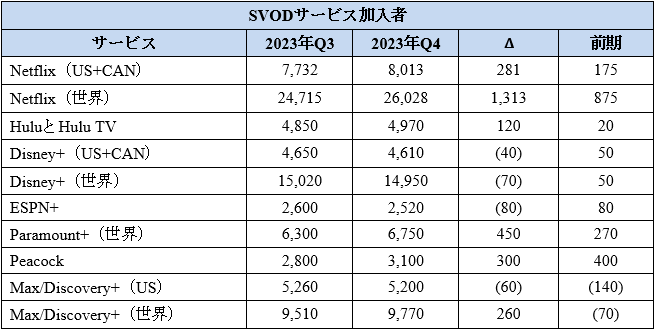
各社
Antennaの調査によるとSVODサービスへのサブスクリプション数は2021年から2022年では21.6%の増加があったが、2023年の増加は10.1%で、成長率は半減している。サブスクリプション数の増加が鈍っているのはチャーンが増えているからだ。2022年ではサブスクリプションの増加は1億4540万件で、解約件数は1億430万で、4120万件の増加があった。2023年ではサブスクリプション数は13%増え、1億6470万件になった。しかし、解約件数は35%の増加があり、ネット増加数は2420万に減っている。
サブスクリプション数が減っているのはSVOD利用者が減っているからではない。利用者は増えているが、利用しているサービスの数は増えていない。新しいサービスに加入する際、サービスを追加するのではなく、これまでのサービスを1つ解約するサービス・ホッピングが増えている。例えば、Peacockに加入するのであれば、代わりにDisney+を解約し、利用しているサービス数は増やさない。しかし、Disney+を完全に止めるのではなく、数ヶ月後にはPeacockを解約し、Disney+に再加入する。Antennaによると、2023年のサブスクリプション数の内、30%は再加入である。
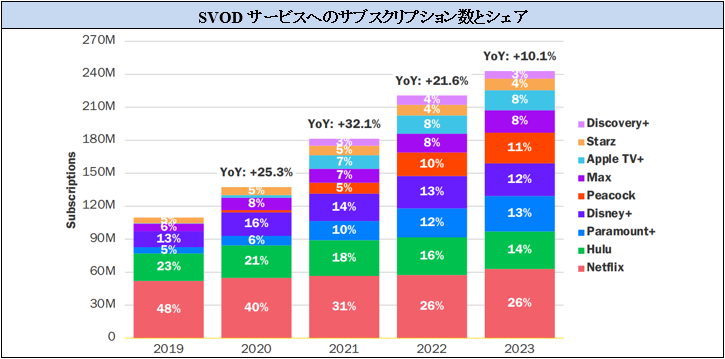
Antenna(antenna.live)
現時点ではNetflixが大きくと加入者を増やして言えるが、安泰とは言えない。Antennaによるとチャーンの確率は最初の1年が高い。1年目のチャーンの率は8.6%だが、2年目には半分の4%に減る。Netflixはアカウント共有の取り締まりにより、新規加入者を増やしているおり、チャーンの可能性も高い。