
SVODサービスのCrackle、DVDレンタル・キオスクのRedbox等を持つChicken Soup for the Soul Entertainment(Chicken Soup)は滞っていた昨年の年次報告書(10-K)をやっとSEC(米証券取引委員会)に提出した。同社の赤字は$6.37億で、新たな投資が得られないと破産する可能性があること報告している。Chicken Soupは2019年にCrackleをSonyから買い、2022年にはRedboxを$3.75億で買収した。同社の株価は2021年6月25日の$42.39をピークに転落しており、昨年8月には$1を割り、Nasdaqから上場廃止になっている。
ParamountがEDOを採用
広告価値を高めるためにテレビネットワークはComscore、iSpot.tv、VideoAmp等のNielsenに対抗するカレンシーを採用する以外、さまざまなデータを提供する会社と契約をしている。Joint Industry Committeeから認定されたカレンシーのComscore、iSpot.tv、それにVideoAmpのすべてを採用した最初の会社になっているParamountは新たにEDOとMastercard Dataと契約した。EDOはスポンサーのウェブサイトに訪れた人を調べることで、広告成果を調べており、Mastercard Dataは広告キャンペーンを企画するためのデータと分析ツールを提供している。EDOはDisney、A+E Networks等も採用している。A+Eは3月にEDO、Brand Effect、それにTVVisionとの契約を発表している。
デジタル広告の成長が鈍る
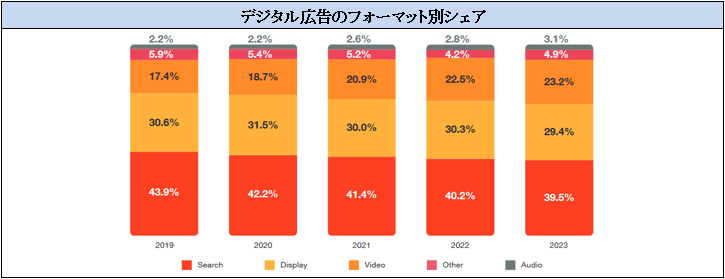
Interactive Advertisement Bureau(IAB)によると2023年のデジタル広告市場は$2250億であった。2022年からの成長率は7.3%で、2022年の10.8%を下回り、一桁台の成長となった。ディスプレイ広告の成長率は12%から4%に落ち、デジタル広告に占めるシェアは30.3%から28.4%に落ちた。検索広告の成長率は7.8%から5.2%に減り、シェアは40.2%から39.5%になった。ビデオ広告の成長率も19.3%から10.6%に落ちたが、シェアは22.5%から23.2%に増えた。ビデオ広告に占めるCTV/OTT広告のシェアは43%になっている。
IAB/PwC
YouTube広告収入が21%増加
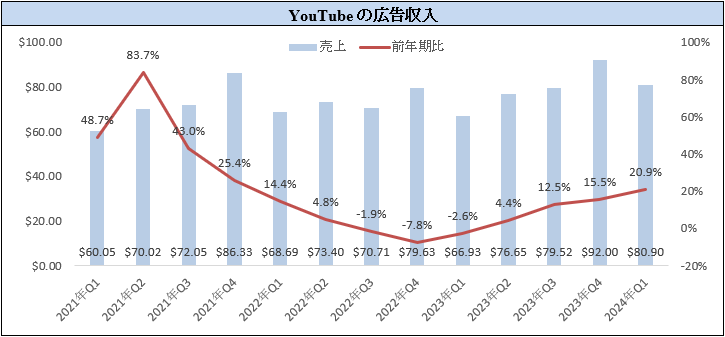
YouTubeのQ1の広告収入は前年同期比で20.9%の成長があり、$80.9億になった。この数字にはYouTube TVの広告も含まれるが、YouTube TV、それにYouTube Premiumのサブスクリプション収入は含まれていない。YouTubeの広告収入が増えている理由はコネクテッドTVでの視聴の拡大で、LightShed Partnersによると、YouTubeの視聴に使われているデバイスの内、CTVのシェアは数年前では20%程度であったのが、現在では50%に達している。CTVでの視聴が増えると共に、YouTubeはTV番組、映画等のプレミアム・コンテンツを含め、クオリティーに高いコンテンツに力を入れ、CPMを上げている。Nielsenによると、テレビでのストリーミング視聴は2024年3月では38.5%で、その25.2%はYouTubeである。
Google
FAST向けスポーツチャンネル
FASTが登場した時点でのチャンネルの殆どはドラマ、あるいは映画であり、地上波、あるいは多チャンネルサービスのリプレースではなかった。その後、ニュースが加わり、現在では住んでいない地域のローカルニュースも見られるようになっている。残りはスポーツチャンネルであった。マイナーなスポーツはあっても、主要なスポーツは乏しかった。しかし、変化が始まっている。FoxのTubiはDAZNとの契約で、UEFAの女子チャンピオンズリーグ等の試合を放送する女子サッカー専門チャンネル、それにMMA、ボクシング等を放送するDAZN Ringsideチャンネルをスタートした。Paramount GlobalのPluto TVもCBSが放送権を持つUEFAチャンピオンズリーグの試合を放送するチャンネルを加えた。
Samsung TV PlusもFormula One Channel、MLB Channel、それにAmerican Hockey League、MMA等のスポーツチャンネルを加えた。Formula One ChannelはF1、F2、F3、それにアカデミーのレースのハイライトを放送する。MLBチャンネルはメージャー、それにマイナーリーグの試合の再放送、ハイライト、ニュースなどを配信する。