
InscapeによるとCTVでのストリーミングの視聴時間は放送の視聴時間を超えている。しかし、CTV広告はまだその規模には達していない。eMarketerによると2023年のCTV広告の規模は$251億で、これは$613億の放送広告の40%程度でしかない。視聴時間では放送を超えているが、CTVの広告収入は半分にも達していない。
CTV広告のシェアが低いのは放送広告との比較だけでない。デジタルデバイス利用時間ではモバイル端末が50.7%でトップ、CTVは25.3%で2位、その他は24%となっている。しかし、デジタル広告に占めるシェアではモバイルは65.6%のシェアがあり、その他が24.9%で2位、CTVのシェアはたったの9.5%でしかない。
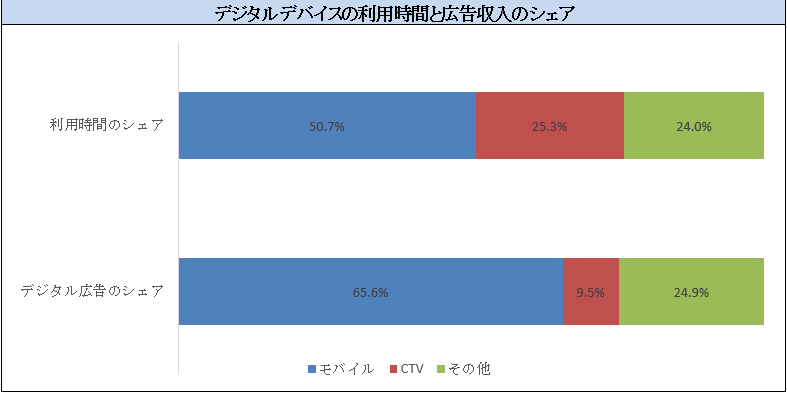
eMarketer
CTV 広告収入が少ないのは、ストリーミング・ビデオの収入モデルは、これまでSVODであったことが理由でだ。最近になり、Pluto TV、Tubi、Roku Channel、Amazon Freevee等のAVOD/FASTが急成長し、また、主要なSVODすべてに広告付きプランが登場しているが、広告事業としては新しい。今後、CTV広告と放送広告が同じカレンシーで取引されるようになることで、CTV広告収入は増えていくはずである。
しかし、それにより放送広告と同じレベルに達するとは限らない。スポンサーは媒体を視聴(利用)時間で選んでいる訳ではない。理解している、そして広告に使いやすい媒体が多く使われる傾向がある。デジタル広告のプラットフォーム別のシェアではMetaが19.5%で1位、5.8%で2位のYouTubeに大きな差を付けている。しかし、利用時間に占めるシェアではMetaは7.6%、YouTubeは7.5%で殆ど同じである。同様にHuluの利用時間は5.1%で、TikTokの3.7%より多い。しかし、広告収入ではTikTokは2.3%、Huluは1.6%である。CTV広告の問題は、広告主がこれをデジタル広告として扱うのか、あるいは放送広告とみなすのかに戸惑っていることもある。この状況が続く限り、CTV利用時間が増えても、広告のシェアは放送広告の分類でも、デジタル広告の分類でも苦戦する可能性がある。
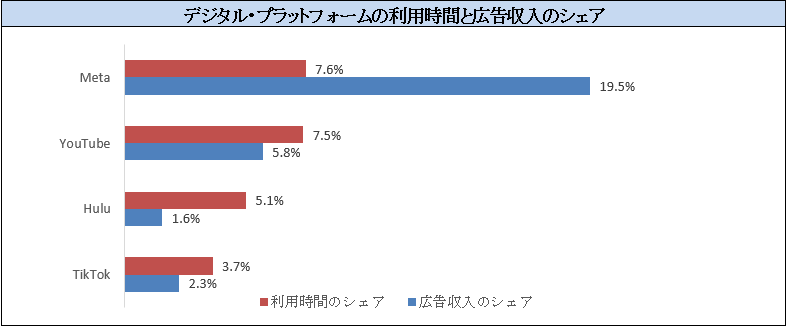
eMarketer