
スマートTVの設置台数は多いが、利用頻度はストリーミング・プレーヤより低かった。理由はスマートTVの機能は数年で古くなり、使えなくなるからである。スマート機能が使えなくなってもテレビ自体は問題ないので、利用者はスマートTVにストリーミング・プレーヤを取り付けて使うことになる。昔のTVは頻繁なアップデートの必要はなく、売り切りで良かったが、スマートTVは異なる。新しい技術が登場し、OSのアップデートが必要になり、既存のサービスの新機能のサポート、さらに新しいサービス向けのアプリ開発も不可欠である。しかし、売り切りではそれを可能にする収入はなく、数年でスマートTVのアップデートは数年で無くなるのが普通であった。
だが、状況は大きくと変わっている。ベンダーはスマートTVを数年で見限るのではなく、アップデートを続け始めるている。これにより、スマートTVの普及率、それに利用頻度も増えている。Hub Entertainmentの調査によるとスマートTVの普及率は70%になり、設置されているテレビの52%はスマートになっている。また、スマート機能を最低で月に1回は使っている人は2020年の48%から56%に増えている。
スマートTVのサポート期間が長くなっているのには2つの理由がある。1つは、Roku、Android TV、Fire TV等の汎用のプラットフォームの搭載が増えたことである。これらプラットフォームを採用することで、ベンダー自体が新しいバージョンの開発をする必要性が無くなる。Hub Entertainmentの調査ではスマートTV保有世帯の半分はRoku、あるいはFire TVが内蔵されたテレビを使っている。
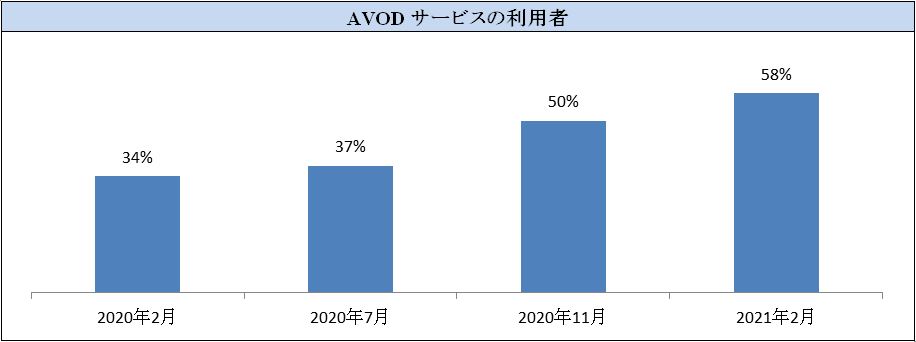
より大きな理由はコネクテッドTV向けの広告収入が増えたことである。AVODサービスの利用者は大きくと増えている。Hub Entertainmentによると、2020年2月ではAVODの利用者は34%であったのが、今年の2月では58%と、70%もの成長があった。
Hub Entertainment Research
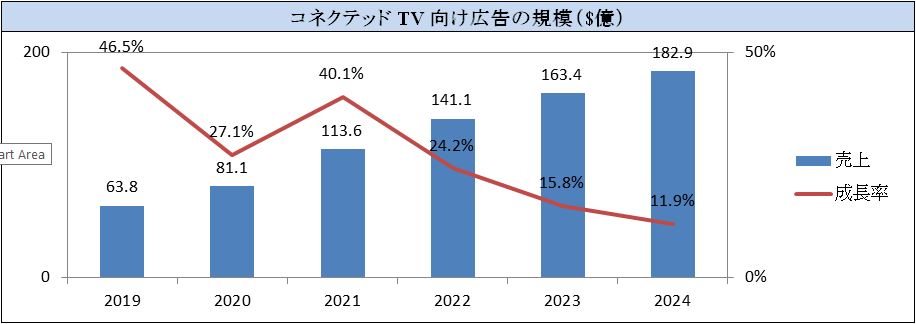
CTVでのAVOD視聴が増えることで、テレビメーカーにも広告収入が入るようになる。メーカーは新しいテレビへの買い替えを促すだけでなく、既存の設置ベースをサポートし、それからの広告収入も増やそうとしている。eMarketerは2021年のCTVの広告収入は前年から40.1%の成長をし、$113.6億になり、2024年には$182.9億になると予想している。この広告売上にはCTVのホーム画面に表示されるディスプレイ広告、それにYou Tube、Hulu、Roku Channel等のAVOD、あるいは広告付きSVODのコンテンツに挿入される広告が含まれる。しかし、NBCUniversal等のテレビネットワークが自社のOTTサービス(例えばNBCUniversalのPeacock)の広告は含まれていないので、実際の規模はさらに大きく、今後の成長率も高い。
eMarketer
ストリーミング・プレーヤのRokuは広告プラットフォームだけでなく、AVODサービスのRoku Channelも持ち、その2021年Q1の広告収入は$4.7億で、売上の81%を占め、ハードウェアメーカー以上にサービス事業者になっている。スマートTVメーカーもRoku同様に広告プラットフォームを持ち、さらに、Samsung TV Plus、Vizio Free ChannelsのようにAVODサービスも提供し始めている。
既存のテレビ広告のリーチ、特に若者へのリーチが縮小する中、CTVでの広告への期待が高まっている。MTM Globalが広告主と広告代理店に対して行った調査では72%がCTVでの広告の方が放送広告より効率が高いと考えている。広告代理店の90%、広告主の75%はCTVはビデオ広告戦略の重要なコンポーネントであり、90%はCTV向けへの広告を増加して行くと答え、CTV広告の増加率は平均で53%となっている。CTV向けの広告が増えると共に、Rokuのようにサービス事業者に変身していくテレビメーカーが増えていく。