
YouTubeの視聴はモバイルデバイスだけでなく、CTVでも多い。TVisionによるとCTVに最もインストールされている動画アプリはNetflix(世帯へのリーチ率61%)で、2位はYouTube(55%)である。(https://bit.ly/3mcyX8z)。しかし、視聴時間のシェアではYouTubeが16.0%でトップで、Netflixは15.3%で2位である。Nielsenの統計でもYouTubeはCTVでのストリーミング視聴の24%を占めて、トップである。
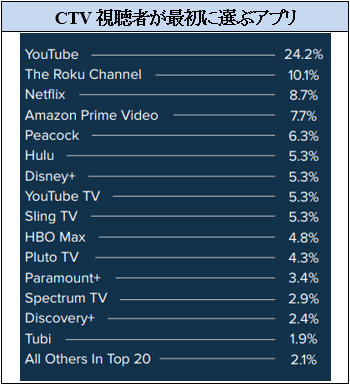
YouTubeのCTVでの力をもっとも示しているのはYouTubeは視聴者が最初に選ぶアプリであることだ。CTV視聴者が最初に立ち上げるアプリではYouTubeが24.2%でトップであり、2位のRoku Channel(10.1%)の倍以上で、3位のNetflix(8.7%)の3倍近い。CTV視聴者の4分の1は、まずはYouTubeからCTVの視聴を始めている。
しかし、2022年Q4のYouTubeの広告収入は前年同期から8%の減少をしている。景気の後退により、広告予算は減っているが、Rokuのプラットフォーム収入はQ4で8%増えており、YouTubeの広告収入減少は景気が理由とは言えない。デジタル・ビデオの広告ではYouTubeのシェアは圧倒的であるが、CTV広告ではトップはHulu(22%)で、2位はYouTube(18%)、3位はRoku(11%)となっている(eMarketerのデータ)。
CTVでYouTubeの広告売上のシェアが低いのはYouTubeのコンテンツはプレミアム・コンテンツと呼ばれる映画、TVの番組、あるいは同等のコンテンツより、ユーザ投稿コンテンツ(UGC)が多いからである。YouTubeの広告単価はCPMで$5~$10であるに対して、Huluは$30である。プロフェッショナルが予算をかけて作ったコンテンツと素人が作ったコンテンツでは広告効果が異なり、広告の時間も短いことが単価の差になっている。放送コンテンツ事業者の広告関連団体のVideo Advertising Bureau(VAB)、それにTVネットワークが設立したマルチ・カレンシー環境での視聴調査の認定基準を提案しているJoint Industry Committee(JID)は共にプロフェッショナルなコンテンツとSNS等のユーザ投稿のビデオは別に扱うことを求めている。
GoogleはVAB、JIDの考えに反対している。CTVでのYouTubeの視聴が増えることで、Hulu、Roku、さらにはDisney+、Netflix等がYouTubeの広告事業の競合になっている。YouTubeの動画は彼らと同様の基準で扱われなく、ユーザ投稿ビデオとして広告単価が低いままであれば、CTV広告が増えるほど、YouTubeの広告収入が減ることになる。YouTubeにはプロフェッショナルと同等の質のユーザ投稿のビデオもあり、さらに映画とTV番組もある。YouTubeはNetflix等と同じ基準で扱われることを求めている。しかし、YouTubeで視聴されているビデオの殆どはユーザ投稿ビデオである限り、広告主もGoogleの主張は受け入れ無いであろう。