
 vMVPDは多チャンネルサービスの将来として期待された。自社で回線(あるい衛星)を持つ必要がなく、専用のSTBも不要で、サービスを提供するコストは安くなる。スマートTVが普及することで、利用者は増えるはずであった。しかし、トップ4サービス(YouTube TV、Hulu with Live TV、Sling TV、Fubo TV)の2024年Q1の合計加入者は1578万人で、Q4から50万人の減少があった。これはNFLのシーズンが終わったためで、Q3には加入者は増えるであろうが、激しいチャーンは問題である。
vMVPDには低価格型と既存チャンネル型の2つのタイプがある。低価格型は$10から$30程度の月額のサービスで、Philo、NOW TV、Frndly等がある。安いが、これらサービスには主要なネットワーク事業者のチャンネルが少ない。多チャンネル向けチャンネルの契約はバンドル制であり、アラカルトで契約することは出来ない。例えば、NBCUniversalのBravoだけ契約し、USA Network、MSNBC等を選ばないことは出来ない。NBCUの全チャンネルを選ぶことになり、契約価格は高くなる。低価格型のvMVPDにはESPN等のスポーツチャンネルはなく、チャンネルは大手ネットワークの物ではない。A&E、AMC、あるいはバンドルを強制していないWarner Bros. DiscoveryのDiscovery系のチャンネルが主体である。NOW TVはNBCUを持つComcastのサービスだが、NBCU系のチャンネルは含まれていない。
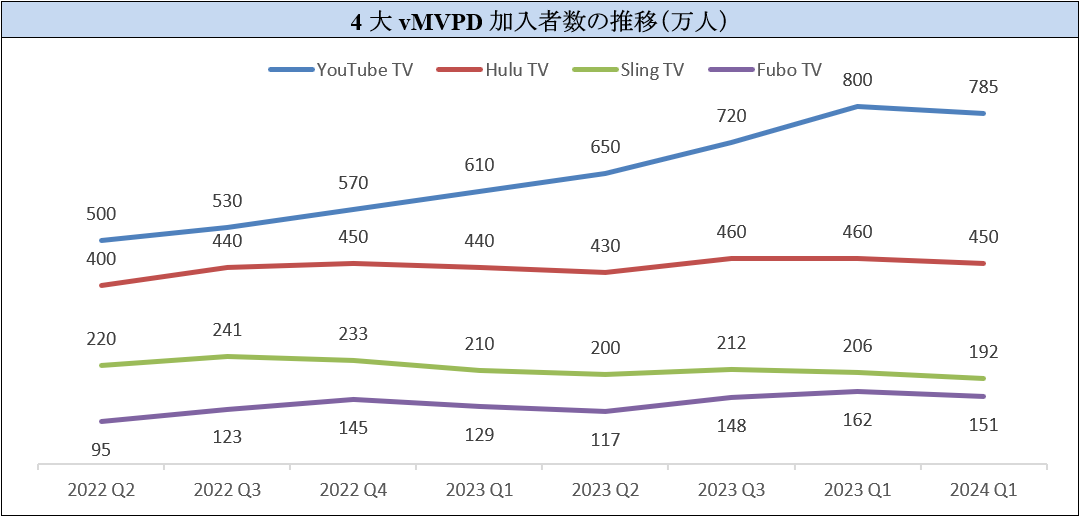
各社(YouTube TVの22年Q2、22年Q3、23年Q4年以外は推定)
問題は、大手ネットワークは低価格のvMVPDにはチャンネルを提供しないが、FAST向けのチャンネルを提供していることだ。FASTでは低価格型vMVPDにあるようなマイナーなコンテンツだけでなく、古めだが4大ネットワークのドラマも見ることが出来る。vMVPDもFASTも広告付きだが、FASTは無料である。FASTの普及により低価格型vMVPDの成長は止まっている。Philoが最後に加入者数を報告したのは2020年Q3で80万人であった。現在の加入者数は60万人に減っていると推定されている。
既存チャンネル型vMVPDサービスはこれまでの多チャンネルサービスとほぼ同じチャンネルを提供している。地上波の再送信規制が無いので、地上波が少ないが、チャンネルはほぼ同じであるので、値段も既存のサービスとそれほど変わらない。YouTube TVは月$73で、ケーブルTVの平均は$90程度である。既存チャンネル型のvMVPDに加入している人の多くはコードカッティングをしたいが、スポーツを見たいので出来ない人たちである。vMVPDは簡単に加入、解約が出来るので、オフシーズン中は加入しでいることが出来る。NFLファンはスーパーボウルの後にvMVPDを解約するので、Q1は加入者が減少することになる。
対策としてSling TV、それにFubo TVはFASTチャンネルを加え、解約した後もサービスを使い続けることを可能にしている。解約後もFASTとして使い続ければ、広告収入を得ることが出来る。しかし、チャーンを減らすことは出来ない。チャーンを減らすには加入者が見たいチャンネルを選ぶことが出来、無駄なチャンネルに金を使わないようにすることだ。しかし、ネットワークは収入を失うことになるので、簡単にチャンネルのバンドリングは無くならないであろう。サービスの配信方法は進化したが、根本の契約モデルが陳腐化しているのがvMVPDの問題である。
Disney、Warner Bros. Discovery、FoxのスポーツのストリーミングサービスのVenu Sportsはスポーツと他のチャンネルのバンドリングを無くす可能性がある。Venu Sportsによりスポーツを見るために多チャンネルサービスに加入する必要が無くなれば、ネットワークは事業者に対してスポーツチャンネルを強制することは出来なくなる。多チャンネルサービス加入者はVenu Sportsにより減少をするが、多チャンネルサービスにとって必要な変化をもたらす可能性もある。