
テレビ放送の視聴者の減少は続いており、2013年Q2の視聴者は、前年度同期の2.833億人から2.827億人に減っている。しかし、平均視聴時間は月間144時間54分から146時間37分に増えている。タイムシフト視聴者は1.458億人から1.671億人へと大きな増加を見せている。
|
四半期平均月間利用者数と利用時間 |
||||
| (1,000人) |
月間利用者数 |
月平均利用時間 |
||
|
2013年Q2 |
2012年Q2 |
2013年Q2 |
2012年Q2 |
|
| テレビ放送 |
282,657 |
283,293 |
146:37 |
144:54 |
| タイムシフト視聴 |
167,109 |
145,805 |
12:35 |
11:33 |
| DVD/Blu-ray視聴 |
141,496 |
149,241 |
5:10 |
5:13 |
| インターネットビデオ |
149,813 |
161,864 |
6:28 |
5:51 |
| モバイルビデオ |
50,582 |
37,048 |
5:45 |
5:20 |
Nielsen
テレビ放送の視聴者を年齢別で見ると12~17歳と18~24歳の層が視聴時間が少ない。これは必ずしもインターネットビデオの影響とは言えない。18~24歳の層ではインターネットビデオの視聴は多いが、12~17歳の層は少ない。12~17歳の層はモバイルビデオの視聴が多いが、18~24歳の層より、週に4分多いだけであり、モバイルがテレビ視聴だけが原因とは言えない。
|
週平均テレビ視聴時間(2013年Q2) |
|||||||
|
2-11歳 |
12-17歳 |
18-24歳 |
25-34歳 |
34-49歳 |
50-64歳 |
65歳以上 |
|
| テレビ放送 |
23:18 |
20:39 |
21:32 |
26:18 |
31:16 |
40:51 |
46:54 |
| タイムシフト視聴 |
2:00 |
1:34 |
1:39 |
3:04 |
3:25 |
3:28 |
2:30 |
| DVD/Blu-ray視聴 |
1:51 |
1:05 |
1:00 |
1:26 |
1:09 |
0:52 |
0:33 |
| インターネットビデオ |
0:11 |
0:19 |
1:24 |
1:21 |
0:57 |
0:45 |
0:16 |
| モバイルビデオ |
– |
0:34 |
0:30 |
0:27 |
0:14 |
0:05 |
0:01 |
Nielsen
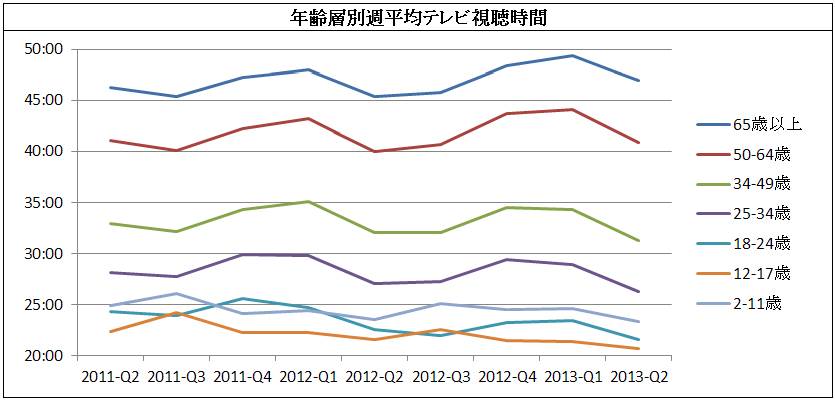
年齢別の視聴トレンドを1つの四半期だけで理解する事は出来ない。次に、8四半期分の週平均視聴時間の推移をグラフで示す。
Nielsen
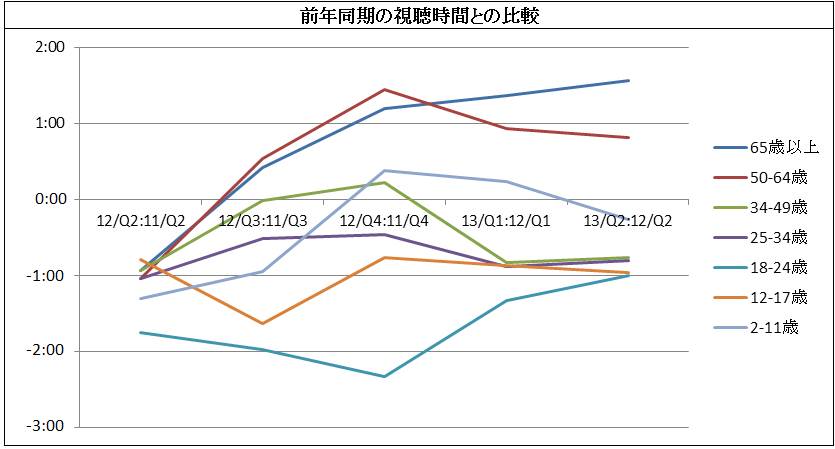
18~24歳層から上では同じ様なパターンがある。Q1が高く、Q2、Q3で落ち、Q4に回復をする。寒い時期は、家に居る時間が多く、テレビの視聴時間が長い。これに対して、12~17歳の層以下では、夏休みのQ3に視聴時間が長い。18~24歳層から上では同じようなパターンであるが、違いもある。2013年のQ2視聴時間を2年前(2011年Q2)と比べると、50歳以上では視聴時間が増えているが、それ以外では2013年の方が短く、視聴時間の減少は若い層ほどに大きい傾向がある。どれほどの減少があるのか? 過去5四半期の平均視聴時間とその前年度同期の平均視聴時間を比較する。
Nielsenのデータ
2012年Q2では全年齢層でマイナス成長であった。50歳以上の視聴時間はその後、プラス成長になっている。テレビ離れと言われている18~24歳の層はマイナス成長が続いているが、減少は少なくなっており、テレビ離れの傾向は薄らいでいるのかもしれない。