
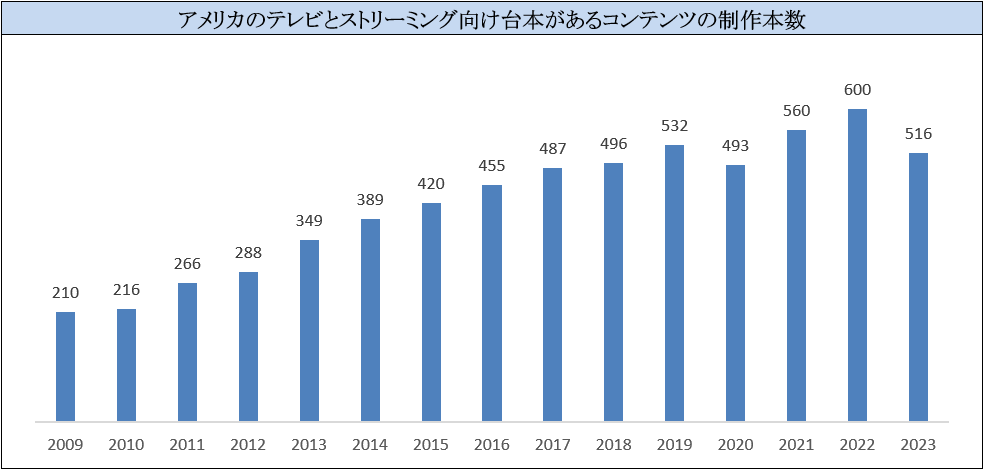
ドラマ(台本のある番組)の制作本数は2010年代に大きくと増えた。アメリカのテレビとストリーミング向けに制作されたドラマは2010年では216本であったのが、2015年には倍近い422本になり、2019年には532本に増えた。背景には多チャンネルストリーミング・サービスの成長、そしてストリーミングの成功がある。FX Researchによると2002年には182本のドラマが制作された。地上向けが136本、多チャンネル向けが30、そして有料チャンネル向けが17本であった。多チャンネルサービスは地上波の再放送が殆どであったのが、多チャンネルの視聴が増えることで、オリジナルのドラマ制作が増える。2010年の内訳は地上波向けが113本、多チャンネル向けが74本、有料チャンネル向けが25本、ストリーミング向けが4本であった。2015年には多チャンネル向けは187本に達するが、これがピークで2016年には181本に減る。
多チャンネル向けドラマの制作が増えると共にそれに対抗するストリーミング・サービス(主にNetflix)もオリジナルドラマの制作に力を入れ始める。ストリーミング向けのドラマの制作本数は2015年には46本になり、翌年には92本に増えている。2018年から2019年にTVネットワークのストリーミング・サービスに参入し、ドラマの制作本数は増える。この時点ではTVネットワークは地上波と多チャンネル向けのドラマを制作し続け、さらにストリーミング向けのドラマも制作していた。コストはかかるが、Netflixとの競争のためには必要な投資であった。合計制作本数は2019年には532本になる。
FX Research
しかし、パンデミックにより急ブレーキがかかり、2020年のドラマ制作本数は493本に落ちるが、すぐに回復し、2022年には600本になるが、俳優と脚本家のダブル・ストライキが起き、2023年は516本に落ちる。しかし、今回は回復がなく、2024年の制作本数は2023年をしたまわっている。FX Researchからの2024年の数字は出ていないが、Ampere Analysisによると2024年の世界でのドラマ制作本数は2023年を下回っている。
これには3つの大きな理由がある。1つは多チャンネル向けドラマの制作が大きくと減ったからである。最初は、TVネットワークは多チャンネル向けネットワークを維持しながら、ストリーミングを育てようとしていた。しかし、ストリーミング加入者が増え、黒字化し始めたことで、多チャンネル向けネットワークへの投資を減らした。2023年のストライキで製作開始が延期になった多チャンネル向けドラマはそのままキャンセルとなり、2024/25年シーズンでは多チャンネル向けドラマの数は大きくと減った。その代わりにリアリティー等の低コストの台本無しコンテンツが増えている。Ampere Analysisによると、2019年では台本ありと無しは2対1の比率であったのが、2024年では1対1になっている。
もう1つの理由はストリーミングサービスの収入構造がサブスクリプションから、サブスクリプションと広告のハイブリッドになったことである。サブスクリプション・モデルではクオリティーの高いコンテンツが不可欠である。HBO等は有料であるが、地上波よりも優れたドラマを放送したことで加入者を得た。それと同じに、ストリーミングサービスのコンテンツにも質が求められた。しかし、広告付きプランへの加入者が増えることで、クオリティーの必要性は減っている。広告付き加入者の率が低いNetflixは依然として質の高いドラマを提供する必要があるが、広告付き加入者が多いPeacock等には地上波に勝るクオリティーは求められていなく、リアリティー番組で一定の視聴者があり、広告料が稼げるのであれば、高価なドラマを数多く制作する必要はない。
最後の理由はスポーツへの出費が増えているからである。テレビ放送はスポーツに頼っている。ドラマの視聴はオンデマンドで問題なく、リアルタイムに放送で見る必要は無い。昨年に地上波で放送されたトップ10ドラマの放送から7日間の視聴者数の内、ストリーミングでの視聴の割合は26%である。18~49歳の年齢層では半分以上の61%がストリーミングである。「放送」ドラマであるが、実際は放送ではなく、ストリーミングで視聴されている。放送の視聴者数はドラマではなく、スポーツが重要であり。昨年の視聴者数でトップ20の番組中、17本はスポーツで、残る3つはイベント(大統領選挙討論、アカデミー、グラミー)であり、ドラマは1つも入っていない。放送向けコンテンツとしてはドラマよりもスポーツが重要になってる。