
Hub Entertainment Researchの調査によると利用しているTVサービス(多チャンネル、SVOD、TVOD、AVOD等すべて)は2018年では3個であったのが、2021年には5.7個になり、2022年には7.4個になった(調査は各年のQ1)。もっとも利用されているのはSVODで利用者は2020年の77%から89%に増えている。MVPDは67%から62%に減り、vMVPDは13%から18%に増えている。AVOD/FASTの利用者は40%から58%に増えた。
Kantar社の調査では利用している世帯が利用しているSVODサービスの数は2022年Q1で4.7個で、2021年Q4から増えていない。この2つの調査結果をベースにすると、2021年Q1では世帯平均で3.8のSVODと1.9個の他のTVサービスを使い、2022年ではSVOD数は同じで、他のTVサービスの利用が2.7個に増えたことになる。無料のAVOD/FASTの利用が増えていることになる。
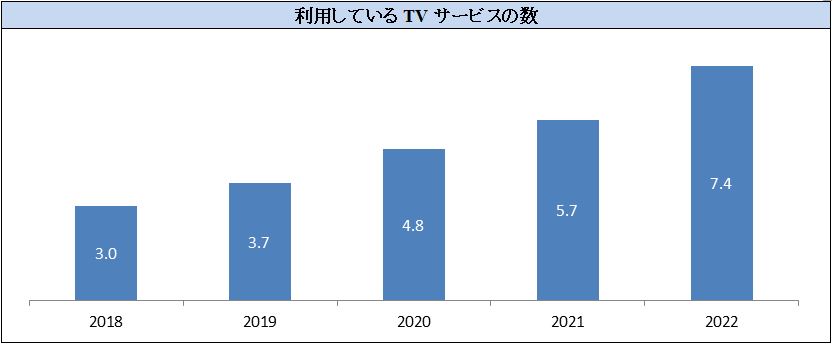
Hub Entertainment Research
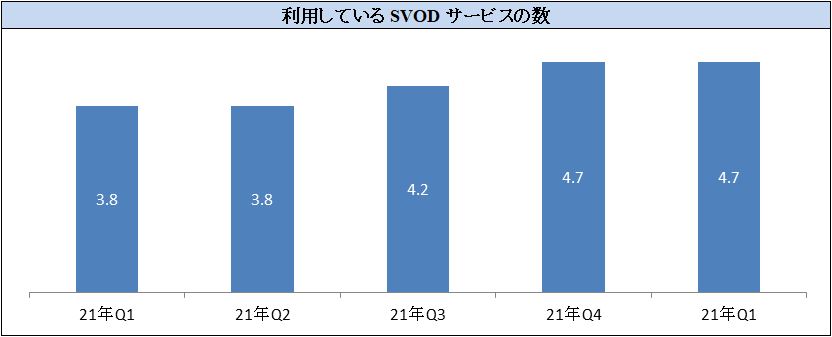
Kantar
しかし、平均数を見ることはアメリカの状況を誤解することになる。アメリカでのテレビ視聴は放送視聴者と非放送視聴者に二極化している。Samba TVの2022年Q1のState of Viewership Reportによると、放送TV広告の全インプレッションの94%を視聴世帯の55%が見ており、残りの45%の世帯は放送広告の6%しが見ていない。別の言い方では、6400万の世帯は1日に144個のTV広告を見ているのに対して、5100万世帯はたったの11個の広告しか見ていない。
放送視聴世帯は既存型多チャンネルサービスに加入している世帯である。SVODの利用しているが、視聴の殆どは放送である。既存型の多チャンネルサービスへの加入世帯は2021年末で、55.4%であった。放送視聴が少ない世帯はコードカッティングした、あるいはvMVPDを含めたスキニーバンドルに移行したCord Thinning世帯であり、テレビ視聴の殆どはストリーミングで行っている。放送視聴世帯(既存型の多チャンネル加入世帯)が利用しているTVサービスは3個前後であり、非放送視聴者は10個程度のTVサービスを利用している事となり、平均的な世帯は殆ど存在しないことになる。
他の視聴統計を見る場合も同様である。例えば、Nielsenによると2022年4月のTV利用時間の内訳は多チャンネルネットワークが36.8%、地上波ネットワークが24.7%、ストリーミングが30.4%で、その他が8.4%となっている。しかし、放送視聴世帯では多チャンネルと地上波の視聴が殆どであり、非放送視聴世帯では、ストリーミングが殆どであり、このような比率でテレビを使っている世帯はほどんど存在しない。