
テレビネットワークのDirect to Consumerで最も成功したのはDisney+である。対して、最も成長が鈍かったのはPeacockであろう。スタート時点でFire TVとRokuとの契約が無いと言う大きなハンディキャップがあった。HBO Maxも同様であったが、新作映画を劇場公開と同時に配信したことで克服することが出来たが、Peacockはスタートのつまずきから回復出来ずにいた。
東京オリンピックの配信が鍵になるはずであったが、配信した試合は限定され、不満を増やす結果となった。これは、夏季大会があったQ3でのPeacock利用者数が発表されなかったことでも明らかである。しかし、Q4に入り利用者が加速している。1つは「Yellowstone」の成功がある。YellowstoneはParamountの番組だが、Paramount+ではなく、Peacockがシーズン1から3の配信権を得ており、11月にシーズン4の放送が始まったことで、Peacockでの過去のエピソードの視聴が増えた。
また、オリンピックの失敗を機にNBCUniversalがスポーツ放送を見直したこともある。例えば、NBCUniversalはイギリスのプレミアリーグの全試合の配信権を持っているが、一番良いカードはNBC、あるいはNBC Sports Network(NBCSN)での放送していた。多チャンネルサービス加入者はNBCSNで全試合が見られ、一部の試合がPeacockで配信されるだけであった。現在はNBCSNは終了になり、多チャンネルでのプレミアリーグの試合はUSA Networkになっていが、良いカードはNBCとPeacockでの配信に変わり、また、多チャンネルサービスへの加入がなくてもPeacockでほどんど試合が視聴可能になっている。
Kantarの調査ではQ3にもっとも加入者を増やしたSVODサービスはPrime Videoがトップで新規加入の18.2%を占め、2位には13.7%でPeacockが入った。Peacockのシェアは前年同期では2.9%と低かった。Peacockには無料版もあり、AVODの新規利用者ではPeacockは24%で1位になった。AVODでの2位以下はIMDb TV(21%)、Tubi(17%)、Roku Channel(17%)、Pluto TV(12%)であった。
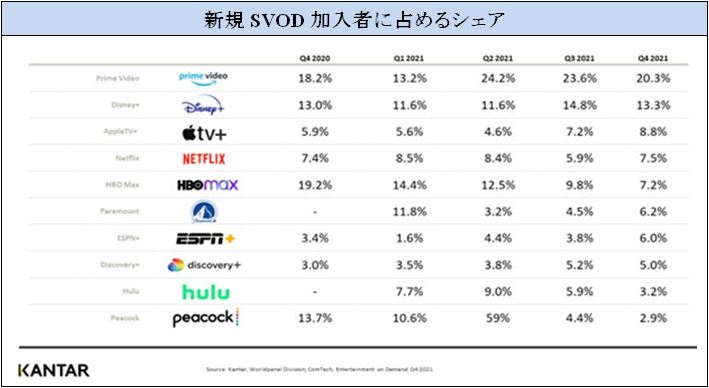
ComcastはこれまでPeacockの登録者数だけしか発表していなかった。Peacockには無料版があり、さらにComcastのケーブルTV加入者は無料で広告付きSOV版に無料で登録出来るので、登録者数は良いバロメーターでは無い。Q4ではアクティブな利用者数が発表された。Q3のアクティブな利用者数は2450万人で、Q2の2000万人から450万人増え、また、有料加入者数は900万人で、有料版に無料で加入している利用者は700万人とも発表された。有料版加入者の殆どは$5の広告付きサービスへの加入で、AAPUは約$10とも発表されたので、利用者あたりの月間広告収入は$5となる。
Peacockは赤字で、2021年では$17億を失った。コンテンツ費は2021年では$15億で、2022年には$3億に増える予定で、赤字も$25億に増える。