
放送局を代表するNABはFCCに対してATSC 3.0への移行への規制化を求めたのに続き、放送局所有規制の完全な破棄を求めた。現在1つの放送局所有会社が持つことが出来る局数は合計世帯リーチ率が39%を超えることが出来なく、また、1つの地域で複数放送局を持つことも規制されている。2つの要求の背景には放送局の生存危機がいよいよ現実的になったことがある。
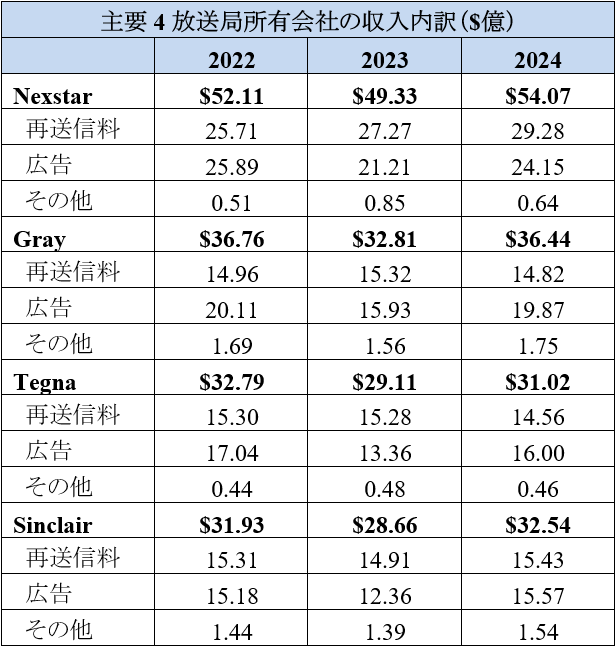
各社(Sinclairはローカルメディア事業のみ)
ローカル放送局の収入源は広告と再送信料である。以前は広告が主体であったが、広告収入の伸び悩みから、多チャンネルサービスから再送信料の値上げをしてきた。現在は再送信料が政治広告を含めない広告収入を上回っている。しかし、再送信料を値上げし続けることは出来ない。再送信料の高騰はコードカッティングの原因の1つである。値上げの理由を明瞭にするために、ケーブルTV事業者は顧客に対する請求書に地上波放送局の再送信料をアイタム化しており、その金額は月$25を超えている。放送局が再送信料を値上げすれば、多チャンネルサービス加入者は減っていく。4大放送局所有会社の内、TegnaとGrayの2024年の再送信収入は前年から減っている。コードカッティングにより、地上波をアンテナで視聴している世帯が増えれば良いのだが、増加は無く、アンテナ視聴者はテレビ視聴世帯の15%程度でしない。コードカッティングが進むと、再送信料が減るだけでなく、視聴者が減り、広告収入も減ることになる。
ローカル局の2024年の広告収入は2023年から増えているが、これは選挙広告のお陰で、選挙がある偶数年、特に大統領選挙の年はローカル放送広告が増える。広告収入は2023年と比べるのでは無く、2022年と比べる必要がある。中間選挙のあった2022年より、大統領選挙のあった2024年の広告収入が増えるはずで、特に2024年はこれまで以上の政治広告がった。しかし、Sinclair以外は減っている。ローカルTVの広告収入は大きな成長はしていないが、減少もなかったが、2024年は2022年から減少があった。
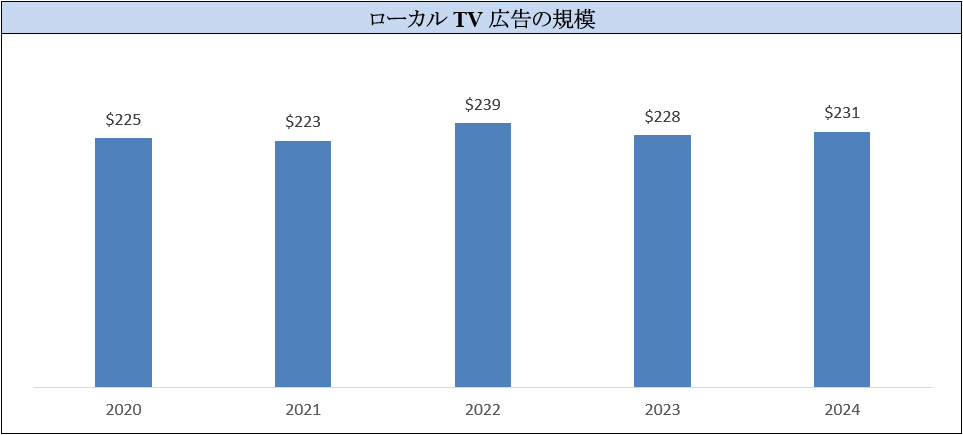
eMarketer
広告全体ではデジタルが既存広告を上回っているが、ローカル広告は2023年までは既存広告が過半数を超えていた。既存ローカル広告には新聞、ラジオ、屋外等も含まれるが、テレビ広告が最大であった。広告市場の調査をしているBIAは2023年の時点では2024年のローカル広告におけるデジタルのシェアは48.7%で、まだ既存広告シェアが高いと予測していた。しかし、ローカル広告の分野でも2024年にデジタルが過半数を奪い、BIAは2025年ではデジタルのシェアが52.4%になると予測している。デジタル広告がBIAの予想以上の成長をしたのはCTV広告、特にFASTサービスが大きな影響をした。FASTがローカル放送広告を奪っている理由は3つある。最初は、これまでの放送広告と同じような広告動画を使うことが出来ることだ。他のデジタル広告では動画でも短くする、メッセージの方法を変える等の編集が必要になる。
2つ目は放送広告以上に細かいターゲットが可能だからだ。ローカル放送の広告主の多くは地元会社であり、地域限定でターゲットするためにローカル広告をしている。ローカル放送は地域が決まっているが、広告主の事業地域範囲と同じではない。広告主の営業地域が局の放送エーリアよりも少なく、無駄になる可能性もあり、また、2つの放送エーリアを使わなければならない可能性もある。CTV広告では細かく自社の事業エーリアの世帯だけに限定することが可能であり、さらに、顧客になる可能性の高いデモグラフィーに特定することも可能で、無駄がなくなる。
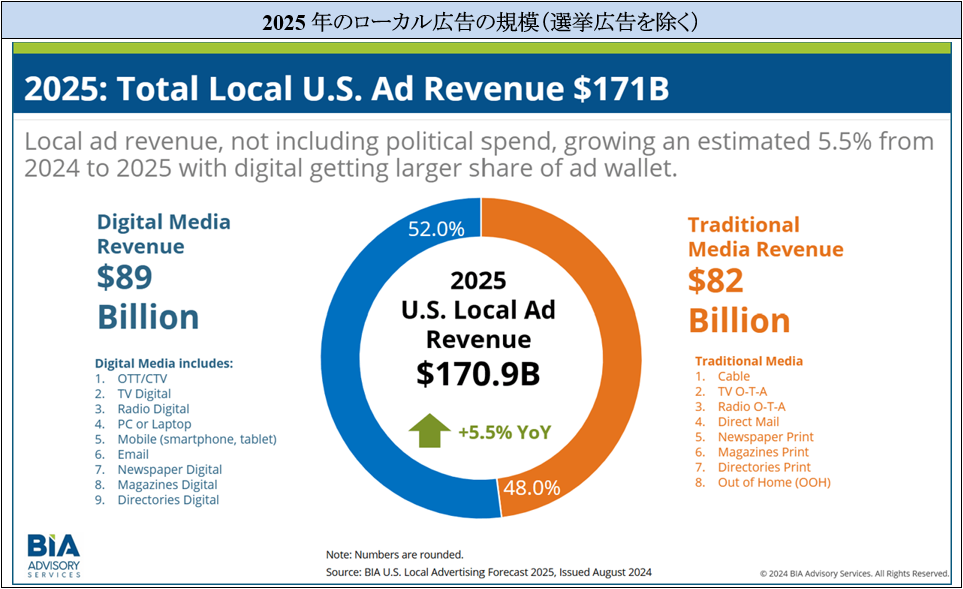
BIA
FAST以外のCTV広告でもこれら2つの条件はマッチしているが、CPMが違う。ローカル広告の予算ではNetflixの広告は買えないが、FASTのCPMはローカル放送広告と同等である。少し高くても、より細かなターゲティングが出来ることで、同じ広告予算でも効率的なキャンペーンが出来る。
2022年に選挙広告が積極的にFAST広告を使い始めた。選挙広告でFASTが注目された理由は郵便番号単位でターゲットを絞れることである。一般広告の場合、放送地域が顧客が住んでる地域より広くても、多少の宣伝価値はある。しかし、選挙広告では投票者が住んでいない地域の居住者にメッセージを送っても意味は無い。さらに、人種、所得、支持政党等でターゲットすることも出来、ピンポイントでのキャンペーンが可能になる。2022年ではまだ、FAST利用者が少なく、利用規模は小さかったが、2024年ではFASTでの選挙広告の利用は増えた。
再送信料と広告収入の両方が減少し始めたことで放送局所有会社はATSC 3.0への移行を加速しようとしている。ATSC 3.0に対しては3つの期待がある。1つはアンテナでの視聴者を増やすことである。4Kでの放送をすることで、地上波を直接視聴する人を増やし、多チャンネルサービスでの再送信頼りを減らせる可能性がある。再送信料は減るが、コードカッティングと共に視聴者を失うことは無くなる。また、1つの帯域で複数のチャンネルを放送し、FASTのようなサービスを提供し、コードカッティングした人を引き付けることも可能である。
2つ目はアドレッサブル広告により、全国広告の収入を得ることだ。現在、全国広告はネットワークが売り、ネットワークで挿入している。ATSC 3.0でアドレッサブル広告をする場合、販売はネットワークが行っても、挿入はローカル局で行う必要があり、売上の一部を得ることが可能になる。全国TV広告の規模はローカルTV広告の2倍の規模がある。3つ目はデータ放送を使った新たなビジネスである。しかし、現状ではATSC 3.0へのスムーズな移行は不可能であり、NABは放送局所有規制の廃止を求めている。