
Disneyのストリーミング・サービスへの加入者は増えたが、経費も増え、Direct-to-Consumerサービスからの赤字は前期の$11億から$14.7億に増えている。Huluは黒字であり、赤字はDisney+が原因している。財務報告の時点ではCEOであったボブ・チャペックはDisney+は2024年には黒字になると語ったが、彼に対する取締役会の信頼は薄く、その2週間後に彼は退陣し、2005年から2020年までCEOであったボブ・アイガーがカムバックした。
ボブ・アイガーはまっさきにDisney Media Entertainment & Distribution(DMED)のトップを解任し、DMED組織再編に着手した。DMEDはボブ。チャペックが作った組織で、Disneyの全コンテンツの流通と広告を含めたマネタイズを管理する。コンテンツ制作はスタジオ、一般エンターテイメント、それにスポーツの3つの部門が制作するが、そのマネタイズはすべてDMEDが行っていた。しかし、制作とマネタイズを切り離したことで、制作費のコントロールが困難になっていた。ボブ・アイガーは制作部門にも決定権を与えることで、コスト管理を合理的にすると語っており、DMEDは残すが、再編される。
しかし、コンテンツのコスト管理だけでDisney+の黒字化は達成出来ず、ストリーミングからの売上も増やす必要がある。その1つは広告収入である。Disney+には12月から広告付きプランが加わるが、安い料金になるのではなく、現在のプラン($8)に広告が加わり、広告無しのプランは新たに$3高い、$11のプランとして登場する。値下げはなく、広告を加えるので収入が減る可能性は無い。また、既存加入者の殆どはそのまま広告付きプランに移行するで、立ち上がりから多くの広告収入を得る事が可能になる。eMarketerはアメリカでのDisney+の広告収入は2023年で$10億になり、Netflixより大きな広告収入を得ると予想してる。
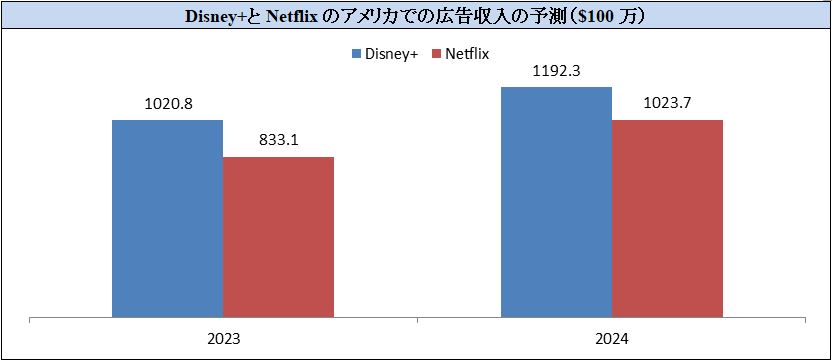
eMarketer
また、Disney+、Hulu、ESPN+のバンドル価格は$1値下げされ、$13になるので、Disney+に$5の追加でHuluとESPN+への加入が可能になる。また、Disney+とHuluのバンドルも$10で登場する。これにより、バンドルをする利用者が増え、ARPUも増えるはずである。Disney+、Hulu、ESPN+のARPUはそれぞれ$6.10、$12.23(広告収入含む)、$4.84であった。
大きな課題はHuluをいかに利用するかである。ボブ・チャペックはHulu向けのコンテンツをDisney+で配信することで、Disney+の加入者を増やそうとしていた。しかし、それは黒字のHuluの魅力を奪い、Disney+とHuluの共食いになる可能性がある。Disney+にHuluを統合するのか、あるいはHuluは別のサービスとして継続させるかはボブ・アイガーの大きな決定になる。
しかし、アメリカでDisney+を黒字に出来ても、問題は解決しない。Disney+の大きな問題はアメリカ以外でのARPUの低さである。インドのDisney+ Hotstarの加入者は多いが、ARPUは58セントでしかなく、国際的にはDisney+のARPUは$3.91と低い。世界的な値上げ、それに国際的な広告収入の確立を行わないと黒字にすることは無理であろう。
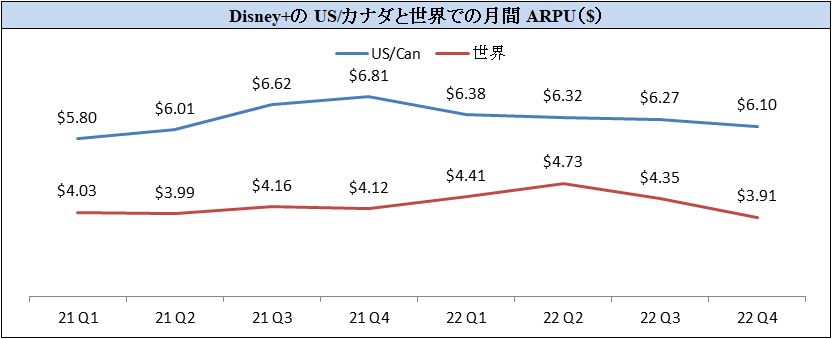
Disney(四半期はDisneyの9月決済の会計年度)