
DisneyのQ2(Disneyの会計年度ではQ3)のストリーミングサービスからの収入は$55.25億で、前年同期から9%の増加であったが、前期の$55.14億からは増えていない。しかし、赤字は$5.12億で、前年同期の約半分になり、前期の$6.59億よりも減っている。ストリーミングサービスの黒字化に近づいている。Disney+からコンテンツを削除した事による減損費用が$24.4億、それにレイオフによる退職金が$2.1億あった。
ストリーミングサービスからの売上が増えていないのは、Disney+加入者の減少が理由で、アメリカ/カナダの加入者数は4630万人から4600万人に減り、Disney+の全体では6%の減少があった。加入者を大きくと失っているのはインドのDisney+ HotstarでQ1からQ2では24%、昨年のQ3からでは29%の減少がある。これはインドのホッケーリーグの配信権を失ったからである。しかし、Disney+ HotstarのARPUは60セントと少なく、Disney+ Hotstarの加入者の減少は売上には大きなインパクトはなく、逆に赤字の縮小に貢献しているであろう。
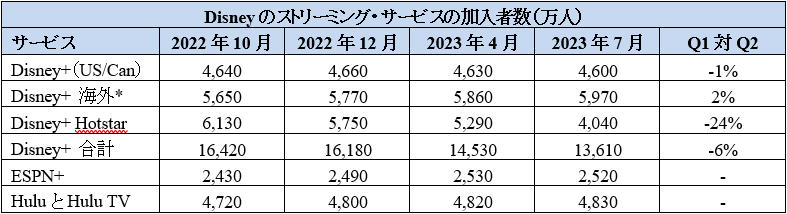
Disney(*Hotstarを含まない海外の加入者数)
加入者は現在、利用しているストリーミングサービスの数を減らそうとしており、Disney+の加入者を増やすことは困難になっている。Disneyは加入者を増やすことで黒字化を狙うのではなくARPUの増加にフォーカスするであろう。Disney+ Hotstarの加入者は多いが、儲けのない事業であり、縮小はやむを得ない。ARPU増加の方法は広告である。Disney+は広告付きプランを発表した時点で、広告無しプランを値上げし、広告付きをこれまでの広告無しと同じ料金にすることで、広告付きプランへの移行を増やそうとした。アメリカ/カナダのDisney+のARPUはQ1の$5.95からQ2には$7.14に増えている。
Disneyは10月に広告無しのDisney+の料金をさらに$3値上げし、$13.99にする。広告付きはこれまで同様の$7.99で、広告ありと無しの差は$6になる。1加入者あたりの広告収入はまだ$6には達していないであろうが、広告付き加入者の数が増えれば広告のCPMは上がる。また、ARPUを増やすために料金を値上げし続けることは出来ないが、広告枠を増やすことは出来る。広告付きプランへの加入者を増やしていく方が、将来的には増収の可能性がある。
Netflixはアカウント共有を取り締まることで加入者を増やしており、Disney+も同様な計画をしている。Disney+のサービスは新しく、Netflixほどのアカウント共有者はないと思われ、その効果はNetflixほどではないと思われるが、加入者の増加に貢献し、また、アカウント共有して来た人たちは広告付きプランに加入するので、広告付きプランの割合を増やすことにも貢献する。しかし、株主はDisneyはDirect-to-Consumer化するためのコストとそのリスクを明確にせず、株価が落ちたとして、訴訟を起こしている。