
Amazon Prime Videoは2024年に広告付きプランを加える。SVODサービスが広告から収入を得始めるまでには通常は時間がかかる。Netflixは広告付きプランを加え、1年経ったが、アメリカ/カナダでの広告付きプランへの加入者はまだ4.5%である。DisneyはNetflixとは違い、豊富な広告に対する知識があるが、Disney+の広告プラン加入率は17%である。しかし、Amazon Prime Videoは1年目で大きな数の広告プラン加入者を得て、CTV広告のトップ5入をするであろう。
その理由は3つある。1つ目はAmazonはすでに大きな広告プラットフォームであり、Netflixのような新規参入ではないことだ。AmazonのQ3の広告収入は$1200万で、売上全体の8%を占めている。CTV広告でもすでにFAST/AVODのFreeveeがあり、Fire TVはRokuに次ぐCTVプラットフォームであり、UIの広告からの収入もある。デジタル広告に関してのノーハウはDisneyよりも上である。リニア広告でもPrime VideoはNFLのThursday Night Footballを配信し、広告をすでに売っている。2025年にはNASCARのレースの配信も加わり、オンデマンドだけでなく、リニア番組の広告収入も増えていく。
2つ目は大きな広告視聴のベースが予想されることだ。Prime会員向けに特典の1つとして提供されるPrime Videoサービスは基本的に広告付きになり、広告を見たくなければ月額$2を払うことになる。Prime会員に入る理由は買い物のためであり、Prime会員にとりPrime Videoはおまけである。おまけに追加料金を払う人は少ないであろう。Amazon Prime会員数は公開されていなく、会員のすべてがPrime Videoの利用者ではない。利用世帯数は、Netflix加入者より少なく、Huluより多いので7732万人と4850万人の間である。Prime Video利用世帯を5500万と推定し、Huluと同じ66%が広告付きを選べば、Prime Videoの広告プラン世帯は3600万で、アメリカ最大の広告付きSVODサービスとなる。
3つ目で、最大の理由はAmazonは他の広告付きストリーミング・ビデオには提供することが出来ない購買データを持っていることだ。視聴したコンテンツから広告のターゲットを選ぶだけで無く、実際に購入した製品の経歴から視聴者をターゲットをすることが出来る。これは広告主に取り、大きなアピールになる。購買データとのリンクだけでなく、Amazonは小売りが本業であり、Prime Videoの広告をショッパブルにすることは容易である。サンクスギビングの翌日に配信されたPrime VideoのNFL試合ではスポンサーのHasbro、Dyson、Beats Studio Buds等が広告からAmazonで製品を注文することを可能にした。Nielsenによると、この試合は961万人が視聴をした。
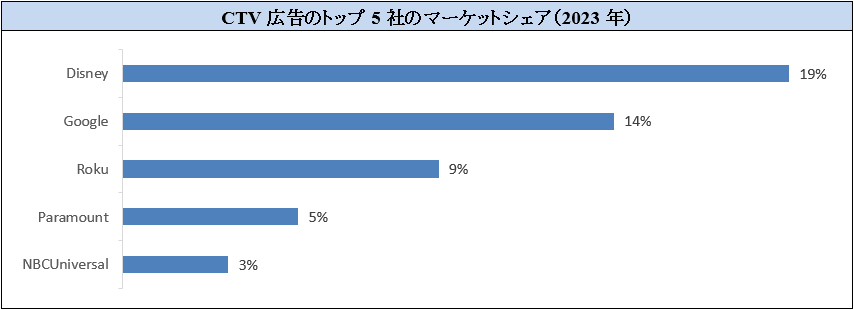
2023年のCTV広告のトップ5社はDisney(19%)、Google(14%)、Roku(9%)、Paramount Global(5%)、NBCUniversal(3%)である。Amazonが1年目でGoogleを抜くことは無理だろうが、Rokuは抜き、3位になるであろう。GoogleのシェアはCTVでのYouTube視聴が増えること、伸びている。いずれはGoogleとAmazonの2社がCTV広告の2大シェアになる可能性がある。減少する放送広告に代わり、CTV広告を伸ばそうとしている放送事業者には大きな問題である。
NSI Research