
2022年Q1にケーブルTV事業者の既存型サービス(ケーブルTVと衛星)のトップ8社は合計で139件を失った。これは2021年Q1の125万件から増えている。既存型サービスが加入者を失っただけでなく、vMVPDも減少をした。加入者数を報告しているSling TV、Hulu with Live TV、Fubo TVの3サービスは合計で41万件を失っている。前期は42万件の増加があった。パンデミックにより、自宅にいる時間が増えたことで、コードカッティングは減っていたが、生活が元に戻り始めたことで、コードカッティングの勢いも戻り始めているようだ。
ケーブルTV事業者の主軸はブロードバンドサービスになっており、コードカッティングの復活は大きな問題ではない。問題はブロードバンドサービス加入者の成長が停滞していることである。Q1の加入者数増加は53万で、前期と同じであった。2021年Q1は98万件、2020年Q1は249万件の増加があった。ブロードバンドの世帯普及率は88%に達しており、飽和に近い。さらに、5Gを使ったFWA(固定無線アクセス)がスタートしており、電話会社がシェアを取り戻し始める可能性もある。
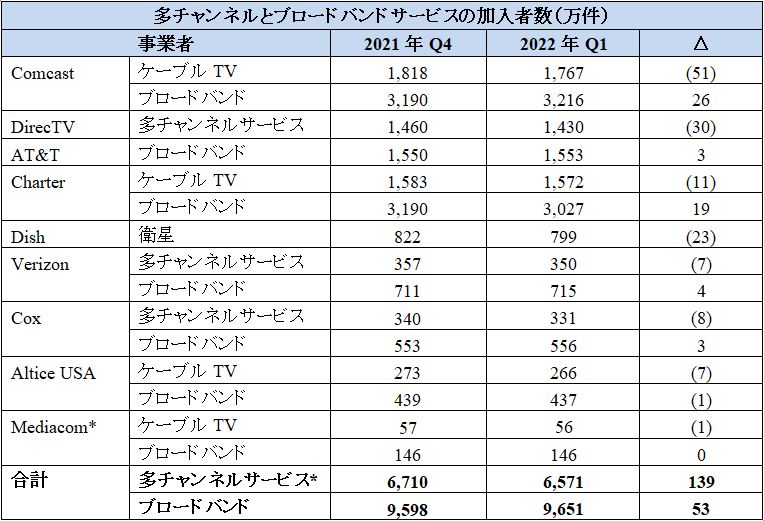
各社(DirecTV、CoxとMediacomは推定)
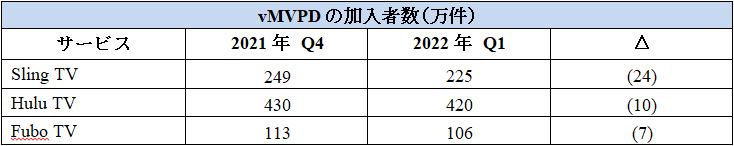
各社
ケーブルTV事業者が力を入れ始めているのはモバイル通信である。MoffettNathansonの分析によると、Q1のモバイル回線の増加数の98%はComcast、Charter等のケーブルTV事業者から来ている。ケーブルTV事業者の回線数は840万で、全体の3%を占めるようになっている。しかし、モバイル通信もブロードバンドと同様に加入者数は大きな成長をしていない。シェアの奪い合いであり、既存の大手事業者との競争は激しくなる。
ケーブルTV事業者が売上を伸ばせる分野に広告がある。放送広告に占める多チャンネル事業者のシェアは10%程度でしかない。多チャンネル事業者にはこれまで視聴者料金で十分な収入があり、広告収入には熱心ではなかった。コネクテッドTVの普及でアドレッサブルなテレビ広告に対する関心が高まり、ケーブルTV事業者もアドレッサブル広告に力を入れ始めた。
しかし、ケーブルTV加入者は減っており、リーチを増やすためにはコードカットした世帯も取り込まなければならない。コードカットはしても、その多くの世帯は引き続きケーブルTV事業者からブロードバンドサービスを得ている。だが、それら世帯に広告をするには新しいプラットフォームが必要になる。ComcastはこれまでSTBのX1をベースにしたストリーミング・プレーヤーのFlexを無料でブロードバンド加入者に提供し、また、Flex内蔵のスマートTV、XClass TVを売り始めている。新たにComcastはCharterとストリーミング・プレーヤー開発のジョイント・ベンチャーをスタートした。ComcastはX1の技術、それにFASTサービスのXumoを提供し、Charterは$9億をJVに投資する。
JVの狙いはRoku、Fire TV等が得ているCTV向けの広告市場である。CTV向け広告は2021年で$134億になり、放送広告の5分の1の規模になっている。しかし、CTVプラットフォームの市場はRoku、Amazonだけでなく、Apple、Google、Samsung、LG等も参入しており、シェアを奪っていくのは容易ではない。新たに市場参入をするより、Rokuの買収のほうが手早いかも知れない。