FCCはやっと衛星ラジオ事業者のSiriusとXM Radioの合併を許可した。SiriusとXMが合併の申請を行ってから412日後の決定であった。決定が遅かったのは地上波ラジオ、テレビ放送局を代表するNAB等からの反対が強かった為である。衛星ラジオ事業者はSiriusとXMの2社であり、その合併は独占事業になるとの懸念があるが、Sirius、XMは媒体の問題ではなく、ラジオ市場全体には地上波、衛星、インターネット等が含まれ、独占市場にはならないと反論していた。
FCCはこれらの懸念も考慮し、合併の条件として3年間の料金凍結、プログラムパッケージのアンバンドル化等を要求した。
SiriusとXMの合併の最大の目的は事業の効率化である。衛星ラジオへの加入者数は2007年末で1730万を超えているが(XMが900万、Siriusが8320万)、共に赤字を出し続けている。両社共に同じ様なプログラミングを提供しており、合併することでコストは削減出来る。衛星の電波が届かない地域を補うための地上局の設置方法等で異なっているが、レシーバ技術は基本的な共通性があり、Sirius /XMは合併後もチャンネル単位で有料のプレミアムサービス以外のチャンネルの視聴には既存のレシーバーがそのまま使えると発表している。
衛星ラジオ放送は「ビデオ配信」がテーマのThe Compassの対象外ではあるが、The Compassが注目しているのは統合で余る容量の利用方法である。XMは2つの衛星、Siriusは3つの衛星を持ち、合併後にさらに2つの衛星を打ち上げる計画がある。現在、それぞれ150チャンネル前後を放送している。同じ、あるいは類似したチャンネルも多く、合併後は300チャンネルは必要ない。余った容量を使い、Sirius XMはモバイルTVに力を入れてくると思われている。
モバイルTVと言うと携帯電話向けのビデオ配信を考えるが、携帯端末だけがモバイルではない。モバイルとは移動性の意味であり、移動する物は他にもある。モバイルTVの対象として特に重要な移動体は自動車である。アメリカで販売される新車の10%には後部座席エンターテイメント(Rear Seat Entertainment、RSE)システムとして、ビデオディスプレイ、DVDプレーヤを含むA/Vシステムが搭載されるようになっている。アフターマーケットのRSEを加え、すでに456万台の車にRSEが搭載されている。長い時間の運転が多いアメリカで、子持ちの親にはRSEはありがたい製品である。登録車両におけるRSEの普及はまだ1.8%であるが、2012年には9.5%に達すると予測される。モバイル放送の対象としてこの市場を無視出来ない。Sirius、XM共に衛星ラジオ放送の市場として狙ってきたのは自動車であり、共に自動車会社と契約し、衛星ラジオのチューナを自動車に搭載させることで、加入者数を増やしてきた。
Sirius はすでにBackseat TVと呼ばれる自動車向けのモバイルTVサービスを行っている。Backseat TVのチューナは300ドルで販売されており、既存のRSEシステムにつなぐことで子供向けのプログラミングを提供しているNickelodeon、Disney Channel、Cartoon Networkの3つのチャンネルが視聴可能になる。Backseat TVの月額料金は$6.99で、Siriusラジオへの加入が先に必要(月額$12.95)である。容量が無く、チャンネル数が少ないのがBackseat TVの弱点であるが、XMと合併し、ラジオチャンネルを統合することにより、モバイルTVに使える容量は大きくと増す。
自動車向けのモバイルTVを狙っているのはSirius XMだけではない。アメリカのデジタルTV放送規格化団体のATSC(Advanced Television Systems Committee)は現在、地上波デジタル放送の一部を使ったモバイル放送の規格化を行っているが、その規格はATSC Mobile/Handheld(M/H)と呼ばれ、ハンドヘルド端末だけではなく、移動する環境での利用もその対象である事を明確にしている。ATSC M/Hでは高速移動する車の中から受信出来る事がその要求の1つにされている。
携帯電話向けのモバイルTVサービスを行っているQualcommのMediaFLOも自動車向け市場を意識しており、今年のNAB(National Association of Broadcasters)では自動車を会場に持ち込み、後部座席向けのサービスのデモンストレーションを行っていた。
家庭向けの多チャンネルサービスを行っているケーブルTV、DBS事業者がこのトレンドを無視している訳が無い。DISH Networkは今年の初めに行われたアナログ停波の跡地ライセンスの競売で、7.1億ドルを投じ、アメリカ本土のほぼ全域で6 MHz帯のライセンスを得ている。この利用方法は発表されていないが、DISH NetworkはDVB-SHを使ったテストを行うことを発表している。
ケーブルTV事業者の大手はSprintとClearwireのWiMAXのジョイントベンチャーに参加しているが、狙っているWiMAXのアプリケーションの1つにモバイル放送が含まれている。このモバイルTVの計画にはClearwireの持ち主(クレッグ・マッカウ)が持つ、もう1つの会社、ICO Globalが関わると思われている。ICO Globalは元々はIridiumと同様な衛星を使ったモバイル通信のネットワーク構築を目標としていたが、Iridiumの失敗で、事業目的をモバイルTVに変更している。ICOは2008年4月にその大規模衛星のG-1の打ち上げに成功している。G-1はDVB-SHを使ったモバイルTVを提供するが、対象は携帯電話ではなく、自動車向けである。ICOは双方向機能を持ち、ビデオ放送だけでなく、インテリジェントなナビゲーションを含めた車向けの情報サービスを提供する。ICOはそのMIM((Mobile Interactive Media)と呼ばれるサービスのアルファ・テストをノースカロライナのラリー・ダーハムとラスベガスで行う予定であり、テストにはClearwireも協力をする。テストではICOは1チャンネル500 Kbps程度で、10~15チャンネルのビデオ放送する予定である。
自動車向けのモバイルTVが本格的に動き始めるのはATSC M/Hが開始される2009年以降になると思われているが、SirusとXMの合併で動きは早まる可能性もある。現状では携帯電話向けのモバイルTVがリードをしているが、ATSC M/H、その他の自動車向けモバイルTVのサービスで市場は急速に成長すると期待されている。NSI Research社の予測では2012年のモバイルTVサービス市場は広告、有料コンテンツ、視聴者料収入を合わせ、101億ドル市場になり、自動車向けモバイルTVサービスはその42%を占める。
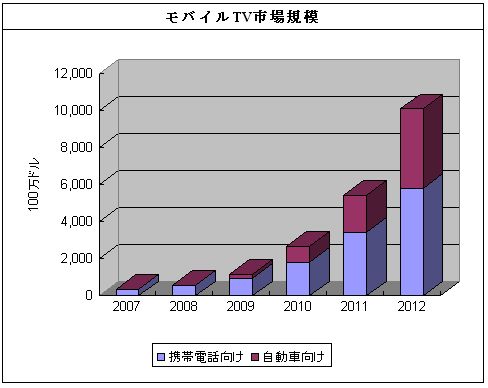
NSI Researchは7月に携帯電話と自動車向けのモバイルTV市場を分析し、2012年までの市場予測を行っているレポート「アメリカのモバイルTV市場: 携帯電話向けと自動車向けのモバイル放送サービス」を出版している。