
今年のUpfrontはこれまでのNielsenのカレンシーであったC3/C7の最後の年であり、混乱は必然的であったが、脚本家のストライキが混乱をさらに大きくしている。秋からのテレビシーズンまでにストライキが終わり、ドラマの制作を開始することが出来るのであろうか。Upfrontで広告契約をしても、ドラマが始まらなければ収入にはならない。
ストライキはNetflixのUpfront初登場にも影響を与えた。Paramount GlobalがUpfrontのプレゼンテーションを行わないことで空いた日付にNetflixがパリス劇場で、最初のUpfrontを行う予定であった。しかし、WGAのピケが張られることによる騒動を回避するために、プレゼンテーションは中止になり、オンラインで行われた。
Netflixの初のUpfrontは中止になったが、Upfrontはデジタルにシフトしていることは確実である。eMarketerは2023-2024年の放送ネットワークのUpfrontは昨年の$193.3億から3%ダウンの$186.4億になると予想している。ネットワークのUpfrontには放送広告、それにネットワークが提供している広告付きSVOD、それにFAST/AVOD等でのデジタル広告も含まれる。
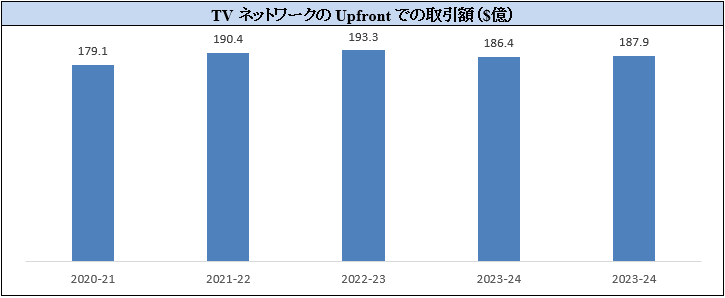
eMarketer
これに対して、ネットワークのUpfrontに含まれるデジタル広告、それにIABのNewFronts等で取引されるデジタル広告の事前契約額は昨年の$97.6億から28%アップの$124.9億になっている。CTV広告の事前取引額は(UpfrontとNewFronts合計)は2023年で$86.6億で、デジタル系アップフロント総額の69%を占めている。
放送広告でCTV広告のシェアが増しているだけでなく、デジタル広告でもCTV広告のシェアが増えており、放送系とデジタル系のメディアがCTVを奪い合うことになる。Netflixのパリス劇場でのUpfrontはキャンセルになったが、そのオンラインのプレゼンテーションはUpfront期間に行われた。GoogleはこれまでNewFrontsでプレゼンテーションをしたが、今年はUpfront期間中に行った。CTVでもっとも利用されているアプリはYouTubeであり、また、YouTubeの45%はCTVで視聴されており(YouTube TV含む)、Upfrontに参加することで、放送広告のシェアを奪おうとしている。Googleは、同社の広告視聴データとiSpot.tvのテレビ視聴データを統合し、広告主に放送とYouTubeの両方を使った広告キャンペーンを行い易くしている。
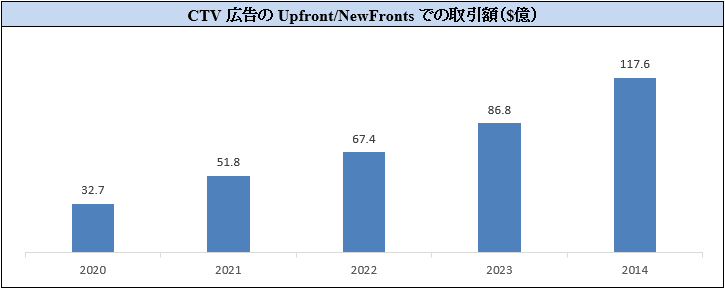
eMarketer
CTVが大きな広告媒体になることで、デジタル系メディアも視聴調査を採用し始めている。昨年、NFLの木曜の試合を配信し始めたAmazon Prime Videoは放送局と同じメジャーメントを提供するために、Nielsenを使った。Netflixも視聴統計にはNielsenのDigital Ad Rating(DAR)を採用しており、また、最近には広告効果の調査にEDOと契約した。EDOは広告配信後の検索トラフィックを使い、広告の効果を調査しており、DisneyもEDOを採用している。
デジタル勢も視聴調査を使い始めたことは、広告カレンシーの今後をさらに不明瞭にしている。今年が、NielsenのC3/C7がカレンシーとして使われる最後のUpfrontであり、多くのネットワークはiSpot.tv、VideoAmp、Comscore等の新しいカレンシーを併用している。しかし、全体としては、まだC3/C7での取引であり、Nielsenの力は強い。他のカレンシーが出ても、放送事業者にはNielsenがスタンダートであり、新しいNielsen Oneが基本カレンシーになるとの予想もある。しかし、C3/C7には無関係であったGoogle、Netflix、Amazon等がUpfrontに登場してくると話は違ってくる。来年でのUpfrontのカレンシーはどうなるのかは予想出来ない。