
 スマートTVの利用が進む中、スマートTV向けOSの戦いが熱くなっている。8月にTiVoがTiVo OSをVestel社にライセンスしたことを発表したのに続き、SamsungもODM(Original Development Manufacturers)のAtmaca、HKC、それにTempoと契約し、Akai、RCA、Bauhn、Vispera等のブランドからTizenを採用したスマートTVがオーストラリア、イタリア、スペイン等で発売する。LGは一足早く、2021年にWebOSのライセンスを開始しており、RCA、Konka等ブランドからWebOS搭載のスマートTVが販売されている。
GoogleのAndroid TVが世界的には最も多くの会社がライセンスしているコネクテッドTV(CTV)向けOSである。しかし、アメリカではRokuがもっとも利用されているCTVで、AmazonのFire TVが2位である。
スマートTVベンダーではトップがSamsungで、Roku、Fire TV等を搭載していたテレビを販売しているTCLが2位、Vizio(OSはSmartcast)が3位、LGが4位となっている。ケーブルTV事業者のComcastもスマートTV向けOSをライセンスしており、Hisenseから販売されている。Comcastは同業者のCharterとCTVのジョイントベンチャーを作っており、JVからの新製品は2023年に発売になる。
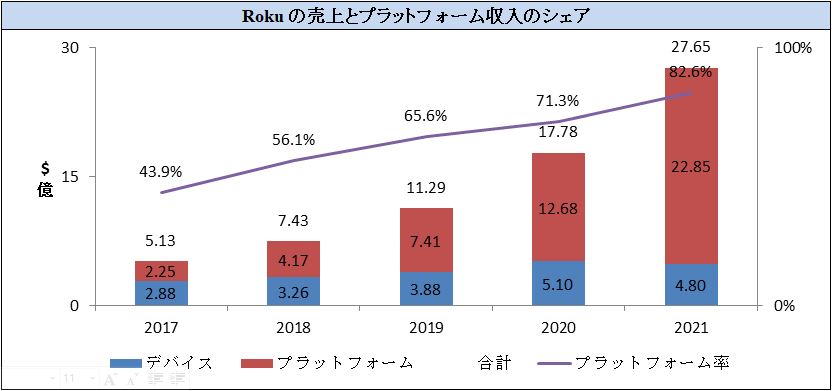
スマートTV向けOSへの関心が強くなっているのは広告等のプラットフォームからの収入が増えているからである。2017年ではRokuの収入に占めるプラットフォーム収入の率は44%であったのが、2021年では売り上げの83%を占め、$23億になっている。Rokuのプラットフォーム収入にはアプリからの売上、UI上の広告、AVOD事業者向けの広告プラットフォーム、それに自社のAVODサービスのRoku Channelの広告収入がある。さらに、RokuはWalmartとの協力でショッパブル広告も始めており、物品販売の収入も得ようとている。また、先月にスマートホームへの参入も行っている(今月号の記事「Rokuがスマートホームに参入」参照)。Rokuはハードウェア事業者ではなく、プラットフォーム/サービス事業者に変身している。
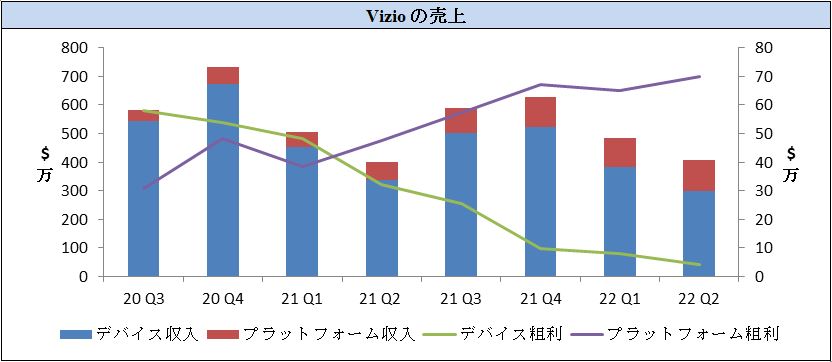
TVメーカーのVizioもTVセットの販売に頼るのではなく、広告収入モデルに転向始めている。同社は2021年にIPOを行い、それで得た資金で広告プラットフォーム、自前のAVODサービス(WatchFree)等を作り、2022年Q2の時点では粗利の95%はプラットフォーム収入になっている。
Roku
Vizio
これまでのテレビセット販売の儲けはハードウェアだけであった。このビジネスモデルでは収入を増やすには販売台数を増やすしか無い。飽和した市場で、売上台数を増やすのは困難である。しかし、スマートTVではRoku、あるいはVizioのようにハードで儲けなくても、プラットフォームから継続的に収入を得ることが出来る。しかし、そのためにはOSの開発とそのアップデート、アプリの開発とそのアップデート、広告プラットフォームの構築、AVODサービスの提供等が必要になる。これは中小規模のメーカーには困難であり、スマートTVのOSをライセンスすることになる。スマートTVのプラットフォーム事業者になることで、バードウェア以外からの収入も得られる。
だが、スマートTVプラットフォームの提供も厳しい競争であり、容易ではない。GoogleのAndroid TVは世界的なシェアがある。Rokuは国際展開がまだであるが、アメリカでは最大のCTVプラットフォームであり、そのノーハウは世界で通じるであろう。Fire TVはAmazonの販売力があり、競合力は強い。SamsungはスマートTVでの最大手である。スマートTV向けOSはこの4社、それに地域的に数社が残り、後は淘汰されるであろう。RokuはスマートTV市場で3位と4位のVizio、それにLGもいずれはスマートTV向けOSの開発は中止し、OSをライセンスする側になるだろうと予測している。