
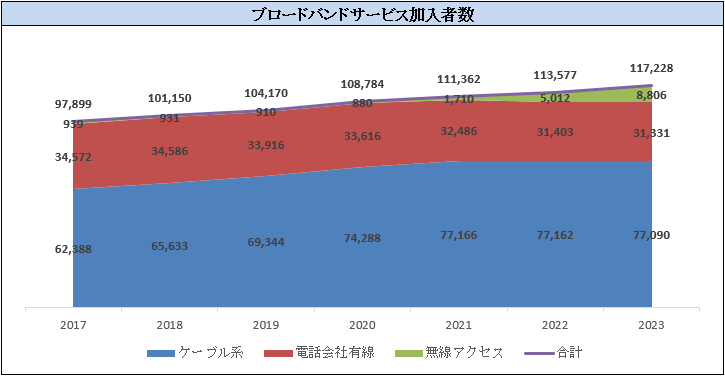
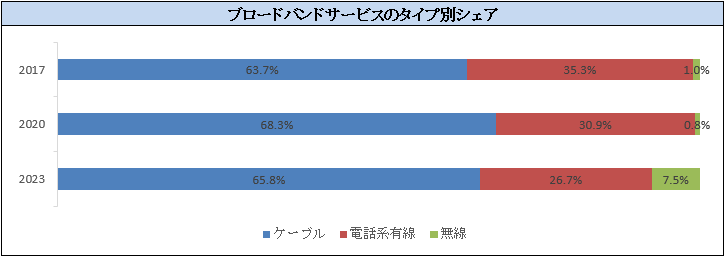
ケーブルTV事業者のビデオサービスへの加入者の数は減っているが、ブロードバンド加入者が増えることで、収入は増えてきた。2006年ではブロードバンドに占めるケーブルモデムのシェアは55%で、電話事業者のxDSLと光が45%であった。電話事業者の光ファイバーへの投資が遅れることで、ケーブルモデムのシェアが増え始め、2015年には60%のシェアになり、2021年には70%になる。中小ケーブルTV事業者の中には収益の低いビデオサービスから撤退し、ブロードバンド専業になった会社もある。
しかし、ケーブルモデムの成長が止まっている。シェアは2022年には68.%になり、2023年には66%に落ちている。ケーブルモデムの市場を奪っているのは電話事業者の光ファイバーではなく、5Gを使った固定無線アクセス(Fixed Wireless Access、FWA)である。2023年末で、無線インターネットアクセスへの加入者は880万世帯になり、シェアは7.5%%に増えている。無線インターネットアクセスには衛星とFWAが含まれ、T-MobileとVerizonの2社で786万世帯の加入者を得ている。
NSI Research
NSI Research
FWAの普及が最初に進んだのは有線ブロードバンドの選択肢が無い(少ない)ルーラル地域である。ルーラル地域は、世帯密度が低く、また、モバイル帯域が余っていることからFWAが適しているケースが多い。これらの地域でのケーブルTV事業者の多くは中小規模である。ブロードバンド専業、あるいはビデオ事業へ力を入れなくなった事業者に取り、FWAの競合は大きな問題になっている。例えば、WideOpenWestの総加入世帯数は50万だが、ビデオ加入者は9万世帯に減っており、ほぼブロードバンドから収入を得ている。しかし、昨年では51万あったブロードバンド加入世帯数は49万世帯に減っており、業績は赤字になっている。
FWAの値段はケーブル、光ファイバーより安く、セルフ導入が出来るので、乗り換えやすいことから、都市部でも利用者が増えている。Q4に6万のブロードバンド加入者を失ったCharter Communicationsは投資家に対してはFWAは一時的なものであり、いずれは性能では勝っているケーブルモデムに戻ってくるので、問題ではないと語っている。しかし、高価なスーパーボウルのスポットでFWAを揶揄する広告をしており、危機感を持っていることは確実だ。
ケーブルTV事業者に幸いしているのは、通信事業者が持つ帯域には限りがあり、大々的にFWAをビルドアウトすることが出来ないことだ。ケーブルTV事業者は政府により新たな5G向け帯域の提供をストップさせようとしている。特に戦いが激しくなっているのは、国防省がレーダー等に使っている3 GHz帯で、ケーブルTV事業者はSpectrum for the Futureと呼ばれる団体を設立し、国に対して今後の5G向けの帯域の提供は、3.5 GHzで行ったような共同利用の方法にすることで、大手電話事業者がFWAを都市部にも広げることを阻止しようとしている。